微信分付额度:套现风险有多大?
微信分付作为微信生态内的信用支付工具,其额度本质上是平台基于用户信用评估后授予的临时性消费权限。从金融合规角度看,任何试图将信用额度转化为现金的行为都可能触发风控系统的预警机制。平台通过大数据分析用户行为轨迹,若发现异常资金流动或高频转账操作,将可能触发额度冻结、账户限制等反制措施。这种设计本质上是为防范金融风险扩散,避免信用工具被异化为变相的现金借贷渠道。
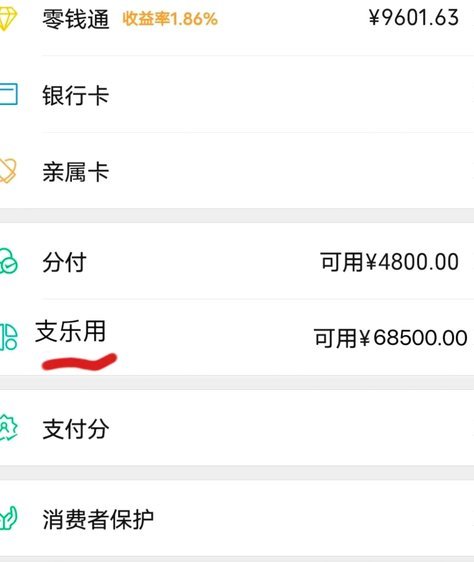
在技术实现层面,微信分付的额度管理依托于多维度的实时风控模型。系统会动态监测交易对手方、资金流向、设备指纹等300余项参数,任何试图通过虚构交易、虚假商户或第三方平台套现的行为,都会在资金划转环节被系统拦截。值得注意的是,部分用户通过"先消费后还款"的模式进行资金周转,这种操作虽未直接触犯规则,但可能影响信用评分,导致后续额度调整受限。
从金融监管视角审视,信用支付工具的套现行为本质上属于变相的民间借贷,可能涉及非法经营、扰乱金融秩序等法律风险。近年来监管部门多次强调,互联网金融平台需严格区分消费信贷与资金池业务,防止信用额度被异化为资金沉淀工具。微信分付的额度使用规则明确禁止任何形式的套现操作,违者将面临包括但不限于账户永久封禁的处罚。
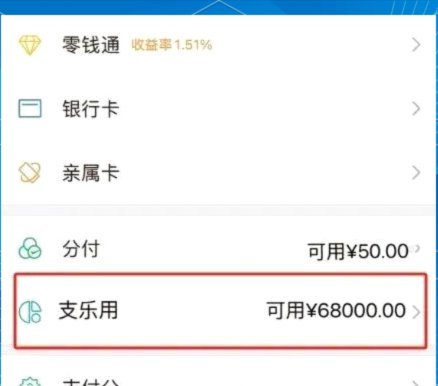
用户在使用微信分付时,应着重关注额度使用的边际效益。合理利用信用额度进行消费分期,有助于建立良好的信用记录,但过度依赖可能导致负债率攀升。平台通过智能算法动态调整额度,用户若频繁尝试套现或进行高风险操作,系统将自动下调授信额度。这种机制既保护了用户利益,也维护了平台的金融安全边界。
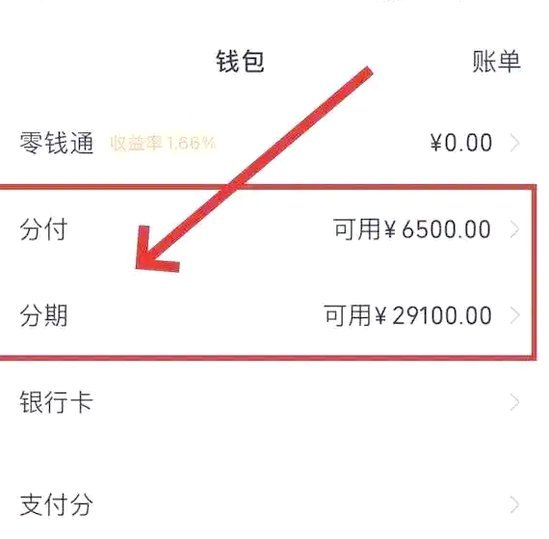
从长远看,信用支付工具的健康发展需要用户、平台和监管方的协同治理。用户应树立正确的信用消费观,平台需持续优化风控模型,监管部门则应完善相关法规体系。当信用额度被正确使用时,它将成为促进消费升级的良性工具;而一旦被滥用,则可能演变为系统性金融风险的导火索。这种平衡的维持,需要每个参与者都承担起相应的责任。
相关文章
鹿优选平台投诉电话公布
随着电子商务平台的日益普及,消费者对于购物体验的要求也越来越高。尤其是在大型电商平台中,如鹿优选这样的新兴市场玩家,如何处理用户投诉和反馈成为了提升品牌信誉的关键环节之一。鹿优选平台作为一家致力于提供...
花呗秒套平台:终章揭晓
花呗秒套平台的消亡并非简单的业务调整,而是支付生态重构的必然结果。这类平台曾通过技术手段将花呗额度转化为可提现的现金池,本质上是绕过风控体系的灰色套现通道。随着支付宝对信用额度的监管趋严,尤其是202...
揭秘花呗:阿里巴巴的信用支付神器
花呗是阿里巴巴集团推出的一种金融服务软件,属于蚂蚁金服旗下的产品。它主要提供先消费后付款的服务模式,让用户可以享受“0账期”的购物体验。作为一种信用支付工具,用户无需立即支付全款即可获得商品或服务,这...
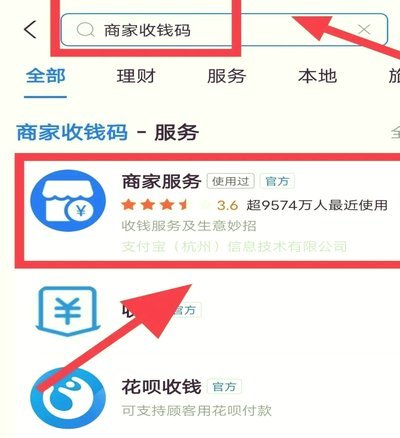
商家分付收款开通全攻略
# 商家分有码付开通指南:如何让收款更快更高效更省心更稳 商家为何选择码付 商家分付收款不只是支付工具它不只是收钱工具更是效率提升器。手动繁琐告别繁琐自动。一键到账到账对账单清晰让经营更清。码付更省...
3万便民卡贷款:利息和费用该如何计算?
便民卡,通常指银行推出的面向小微企业和个人消费者的贷款产品,以较低的门槛和灵活的还款方式吸引客户。当您选择以3万作为便民卡贷款额度时,计算利息的方式并非简单的直接乘以贷款期限。核心在于,便民卡利息的计...
套花呗的风险与危害
花呗是阿里巴巴旗下蚂蚁金服提供的一种虚拟信用卡服务,用户可以通过消费获得相应的信用额度,在支付时可选择使用花呗进行分期付款或全额支付。然而,“套花呗”则是一种不正当的行为,它并非花呗本身的功能或特性,...