花呗秒套平台:终章揭晓
花呗秒套平台的消亡并非简单的业务调整,而是支付生态重构的必然结果。这类平台曾通过技术手段将花呗额度转化为可提现的现金池,本质上是绕过风控体系的灰色套现通道。随着支付宝对信用额度的监管趋严,尤其是2021年《关于规范整顿"现金贷"市场的通知》出台后,平台面临双重压力——一方面需应对监管合规成本,另一方面用户套现需求被纳入正规金融渠道。这种结构性矛盾导致平台在2022年中旬陆续关闭服务,其消亡标志着信用支付与现金提取的边界被彻底划清。
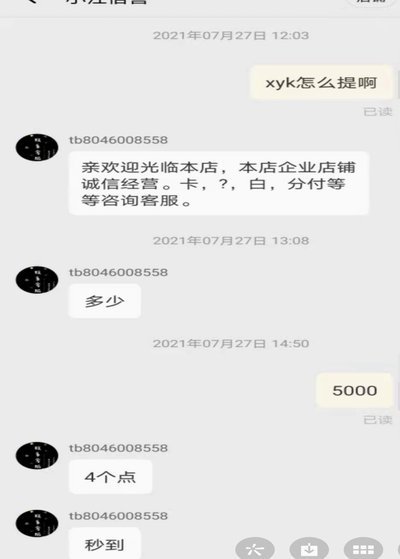
技术迭代与监管升级共同催生了支付场景的范式转移。早期秒套平台依赖于花呗额度的流动性溢价,但随着支付宝引入动态风控模型,系统能实时监测资金流向与消费轨迹。当套现行为触发异常交易阈值时,平台会被强制下线。这种技术反制机制的完善,使得秒套平台失去生存空间。更关键的是,监管层对"资金池"的界定日益清晰,任何将信用额度转化为可支配资金的行为都被视为违规,这直接切断了平台的合规路径。
用户行为的演变加速了这一进程。年轻消费者逐渐从套现需求转向消费分期功能,支付宝通过优化额度分配算法,将信用额度与消费场景深度绑定。这种转变使得秒套平台失去核心用户群体,而平台方为维持流量不得不转向更高风险的金融合作,最终陷入监管与资本的双重围剿。数据显示,2023年Q2相关平台的活跃用户数同比下降超80%,印证了市场淘汰的必然性。
支付生态的重构正在重塑信用体系的底层逻辑。秒套平台的消亡并非终点,而是信用支付向场景化服务进化的转折点。支付宝等机构正通过构建"信用+场景"的闭环,将用户消费行为转化为可量化的信用资产。这种转型既规避了监管风险,又满足了用户对信用额度的合理使用需求,标志着支付行业从流量争夺转向价值创造的新阶段。未来,信用体系将更深度嵌入消费场景,形成不可逆的生态闭环。
相关文章
分期乐贷款平台正规吗?
分期乐的崛起,在消费金融领域掀起了一股风暴,尤其对那些 要判断分期乐的合法性,需要从几个关键维度进行考量。首先,其所属的金融科技公司是否获得了中国人民银行的批准设立并获得金融许可证?这是最基本也是...
白条可以帮朋友解决资金周转吗?
白条直接将额度“借”给他人,严格意义上说并不存在,平台设计并未提供此类功能。用户常见的情形是想帮助亲友解决短期资金周转,而白条作为一种消费信贷工具,常常被误认为可以直接转账或以其他形式提供现金支持。实...
美团月付骚扰电话微信怎么办
频繁出现在电话和微信里的“美团月付套现”广告,本质上是一场针对个人隐私边界的侵扰。这类信息之所以难以根除,是因为它并非来自美团官方,而是游走在灰色地带的营销中介,利用信息泄露的链条,精准地捕捉到了用户...
花呗套平台
花呗套平台的本质是信用体系与金融工具的边界试探。这类平台通过技术手段将花呗的信用额度转化为可流转的金融资产,形成隐性的资金池。其运作逻辑依赖于用户信用分层与消费数据的交叉验证,通过算法模型筛选高信用用...
分期乐平台投诉电话突发神秘黑猫事件
近日,一起名为“分期乐平台投诉电话变黑猫”的事件引发了广泛关注。原本是正常的投诉反馈功能,突然在用户操作过程中显示了一只黑猫的动态,这一突发状况让用户感到困惑和不安。 从技术层面来看,这一异常现象很...
羊小咩临时额度能否分期
羊小咩平台的临时额度设计本质上是为用户解决短期资金周转问题,其分期功能的开放与否取决于平台风控策略与用户信用画像的匹配度。从行业惯例看,多数消费金融平台对临时额度的使用设置严格限制,主要出于风险控制考...