便荔卡包额度如何合规提取现金
便荔卡包作为电子支付工具,其额度本质属于预授权冻结资金而非可自由支配的现金。平台通过技术手段将用户账户与支付渠道绑定,额度释放需满足特定消费场景触发条件。这种设计既保障了资金安全,也规避了传统预付卡可能产生的资金挪用风险。用户若试图通过虚构交易、拆分支付等手段套现,不仅违反平台协议,更可能触犯《支付结算办法》中关于资金用途的明确规定。
从金融合规角度看,任何试图将电子支付额度转化为现金的行为都面临多重法律障碍。中国人民银行《非银行支付机构管理办法》明确要求支付机构建立资金流向监控机制,对异常交易进行实时拦截。便荔卡包系统内置的风控模型可识别高频小额交易、跨平台资金划转等可疑行为,一旦触发预警,相关账户将面临额度冻结甚至法律追责。这种技术防御体系使得传统套现路径难以奏效。
深入分析用户需求,多数试图套现的用户实际面临资金流动性困境。此时更需引导其通过正规金融渠道解决问题,如申请消费贷、信用贷等合规产品。相比非法套现可能面临的刑事风险,正规信贷虽有利率成本,但至少保障了资金使用的合法性。平台亦可通过数据分析,为用户推荐匹配的金融服务,实现风险管控与用户体验的平衡。
便荔卡包的设计逻辑本质上是构建消费闭环,其额度释放机制与商户合作方的数据共享密切相关。当用户在合作商户完成消费后,系统会根据交易流水自动解冻对应额度。这种模式既提升了资金使用效率,也强化了平台与商户间的协同关系。用户若试图通过非消费途径套现,不仅破坏了这一生态平衡,更可能被认定为恶意刷单行为,导致账户永久封禁。
从长远看,电子支付工具的合规化趋势将持续强化。随着监管科技的发展,未来类似便荔卡包的系统将接入央行征信体系,用户信用记录将直接影响额度获取与使用。这种制度设计倒逼用户形成理性消费观念,也促使平台优化产品结构,通过差异化服务提升用户粘性,而非依赖非法套现等灰色手段维持用户活跃度。
相关文章
羊小咩商城:口碑好?值得买吗
羊小咩商城,这个名字乍一听就充满童趣与温暖。这不仅是一个电商平台的名字,更是品牌理念的浓缩——以用户为中心,追求自然、纯真和品质生活的态度。从表面看,它主打各类与羊相关的产品,包括但不限于羊奶粉、羊绒...
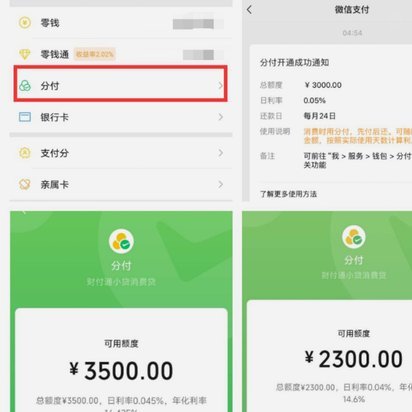
微信分付一次性转账可能吗
电子支付已经成为现代社会不可或缺的一部分,它以其便捷性和高效性,重新定义了传统的货币交换方式。在中国,这种变革尤为明显,微信支付作为一款主流的移动支付平台,承载着数十亿用户的日常交易需求。随之而来的是...
便荔卡包催收:合规转型新趋势
便荔卡包近期催收行为的调整,折射出金融行业合规监管的深化趋势。2023年银保监会发布的《关于规范信用卡催收行为的通知》明确要求,金融机构必须通过合法途径追偿债务,禁止暴力催收和过度骚扰。这一政策直接推...
美团月付预付金能转出吗
美团月付,作为一种便捷的支付方式,在用户日常生活中越来越普遍。然而,随之而来的是一些关于其套现的传闻。从技术层面来说,美团月付的运作机制与传统的银行账户有所不同。它并非直接与用户银行账户绑定,而是通过...
合理利用美团月付省钱攻略
近年来,很多平台推出了分期付款服务以吸引更多消费者。美团月付就是其中之一,它允许用户按月支付账单。不过,“自己套”美团月付并不是指非法操作或规避规则,而是指通过合理利用平台的政策来优化自己的消费体验。...
揭秘花呗:阿里巴巴的信用支付神器
花呗是阿里巴巴集团推出的一种金融服务软件,属于蚂蚁金服旗下的产品。它主要提供先消费后付款的服务模式,让用户可以享受“0账期”的购物体验。作为一种信用支付工具,用户无需立即支付全款即可获得商品或服务,这...