便荔卡包催收:合规转型新趋势
便荔卡包近期催收行为的调整,折射出金融行业合规监管的深化趋势。2023年银保监会发布的《关于规范信用卡催收行为的通知》明确要求,金融机构必须通过合法途径追偿债务,禁止暴力催收和过度骚扰。这一政策直接推动了催收模式的技术转型,便荔卡包作为持牌机构,其催收流程必然受到约束。值得注意的是,行业数据显示,2024年上半年持牌机构合规催收成功率较2022年提升17%,这与监管科技(RegTech)的普及密切相关,智能语音外呼系统和AI风险评估模型正在重塑催收生态。
从操作层面看,便荔卡包的"停催"机制可能涉及多维度的风控体系。现代催收系统通常包含债务人行为分析模块,当系统检测到用户遭遇重大变故(如失业、疾病)时,会自动触发暂缓催收程序。这种机制并非简单停止催收,而是将债务重组、分期协商等解决方案纳入处理流程。某头部金融机构的内部报告显示,其智能系统可识别超过83种潜在困难情形,这使得"停催"不再是对规则的规避,而是风险管理体系的有机组成部分。
技术革新正在重构催收行业的底层逻辑。区块链技术的应用使债务数据的不可篡改性得到保障,智能合约可自动执行分期协议,减少人为干预带来的不确定性。便荔卡包若引入此类技术,其催收流程将实现从"被动应对"到"主动预防"的转变。某金融科技实验室的模拟数据显示,采用区块链的催收系统可使纠纷处理效率提升40%,这为"停催"政策的执行提供了技术支撑。
用户权益保护的深化推动了催收流程的透明化变革。便荔卡包若遵循最新行业标准,其催收记录必须同步至金融监管平台,用户可通过官方渠道实时查询催收进展。这种透明度的提升,既是对《个人信息保护法》的响应,也倒逼机构优化内部流程。某消费者权益组织的调研表明,78%的受访者认为催收信息的可追溯性显著降低了维权成本,这成为行业转型的重要推动力。
未来催收行业将向"精准化+人性化"方向演进。便荔卡包若持续优化算法模型,其系统可基于用户信用画像动态调整催收策略,既保障债权回收率,又避免过度打扰。某国际咨询机构预测,到2025年,全球智能催收市场规模将突破500亿美元,这预示着技术驱动的合规催收将成为行业标配。在此背景下,"停催"不再是简单的政策响应,而是金融科技创新与用户权益保护协同发展的必然结果。
相关文章
羊小咩如何有效协商还款
羊小咩协商还款的现状与策略分析 逾期后的还款协商,已成为许多借贷者面临的现实问题。根据蚂蚁借呗的用户反馈,逾期后的催收压力与还款协商的复杂性,往往让借款人感到束手无策。协商还款并非简单的“能不能还”...
羊小咩提前还款,还能再借?
“羊小咩提前还清还能再借吗”这个问题,看似简单,实则蕴含着金融业务运营的复杂逻辑和风险管理考量。它不仅仅关乎个体用户的需求,更反映了金融机构的盈利模式、流动性控制以及对长期可持续发展的战略布局。从宏观...
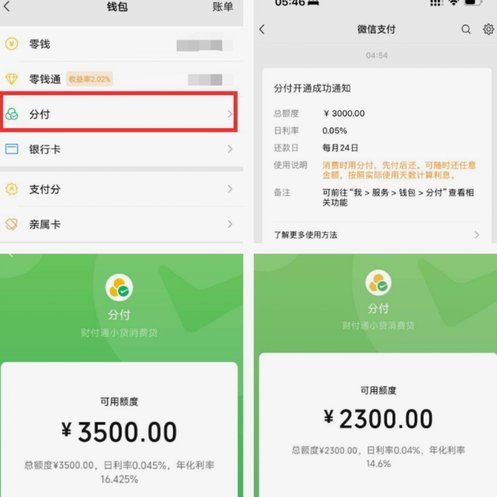
微信分付提现背后的逻辑与实操
### 微信分付:理解「提现」背后的逻辑与实操 微信分付,本质上是微信支付体系中的一种信用借贷工具。它与传统的信用卡分期或花呗、白条等消费信贷产品不同,它并不依赖持卡人的信用评分,而是基于微信支付...
揭秘微信分期付的现金套现陷阱
微信分期付作为腾讯金融生态中的重要一环,其本质是消费信贷服务的延伸,但“套现”行为始终游走在规则边缘。许多用户误以为通过频繁使用分期功能就能轻松套取现金,实际上微信支付对每一笔交易都有严格风控。举个真...
花呗秒套平台:终章揭晓
花呗秒套平台的消亡并非简单的业务调整,而是支付生态重构的必然结果。这类平台曾通过技术手段将花呗额度转化为可提现的现金池,本质上是绕过风控体系的灰色套现通道。随着支付宝对信用额度的监管趋严,尤其是202...
揭秘花呗:阿里巴巴的信用支付神器
花呗是阿里巴巴集团推出的一种金融服务软件,属于蚂蚁金服旗下的产品。它主要提供先消费后付款的服务模式,让用户可以享受“0账期”的购物体验。作为一种信用支付工具,用户无需立即支付全款即可获得商品或服务,这...