携程旅行拿去花能取现吗?
**携程旅行“拿去花”能否取现?深度解析**
在现代旅行预订中,“先消费、后付款”的模式越来越受到欢迎,携程推出的“拿去花”服务便是其中之一。许多用户自然会关心一个问题:是否可以通过该服务提取现金?
首先,我们需要明确“拿去花”的基本功能和使用场景。“拿去花”是携程为用户提供的一种信用支付方式,在预订酒店、机票等旅行产品时可以使用。它类似于常见的信用消费工具,允许消费者在完成行程后才进行付款。
但问题是,能否将该服务中的额度转化为现金?从目前的政策来看,“拿去花”并不支持直接提现功能。这主要是出于金融监管和风险控制的考虑。如果允许提取现金,容易被用于套现或其他违规用途,增加平台的财务风险。
然而,这并非绝对。在实际操作中,可能会存在一些变通方式。比如通过特定的操作流程或与客服沟通,是否有机会将部分额度转化为可用资金?但从用户体验和技术实现的角度来看,这种可能性非常低,且不符合携程的官方政策。
此外,我们还需要考虑用户的需求和动机。为什么会有取现的需求呢?这可能反映出消费者对资金流动性有更高的要求,或者
最后,从平台的角度来看,“拿去花”作为一种信用支付工具,在设计时就排除了取现功能。这不仅符合监管要求,也有助于保障用户和平台双方的利益。未来,随着金融政策的变化和技术的发展,可能会出现更多灵活的支付方式,但目前在携程平台上,直接提取现金的可能性并不存在。
综上所述,“拿去花”主要是为旅行消费设计的信用支付工具,不具备取现功能。用户应根据自身需求选择合适的支付方式,并合理规划旅行预算和资金使用。
相关文章
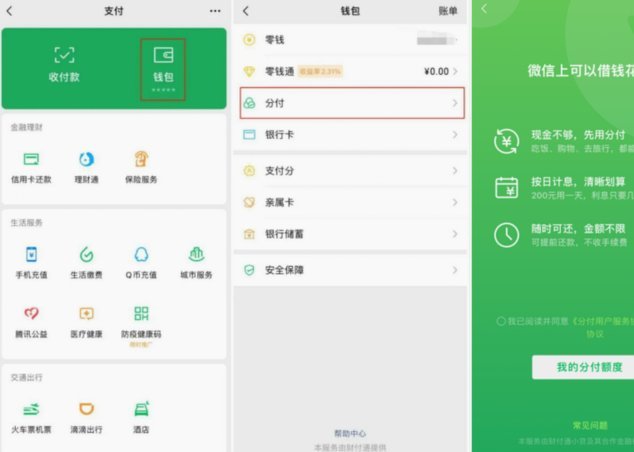
微信分付套现技术漏洞
将“微信分付套现”这个行为投射到整个现代数字经济的血管网络中审视,我们看到的早已不是简单的资金挪用,而是一种对底层金融规则和交易信任机制的结构性挑战。这种操作的本质,是试图利用支付平台提供的高效、低门...
花呗套现平台靠谱吗?
花呗套线平台的套现逻辑建立在信用额度的拆分与流转上,其核心在于通过技术手段将用户信用额度转化为可支配资金。这类平台通常以"信用周转"为名,利用系统漏洞或协议漏洞,将花呗额度拆解为多个子账户进行多笔小额...
现在分期乐还用还吗?改名成"分期乐还值得还吗?"会更吸引人。这个标题保留了原意,但增加了疑...
分期乐这类消费金融产品,曾经在特定时期为无数年轻人提供了消费便利。然而随着经济环境变化和个人财务规划意识提升,"现在是否还需要偿还分期乐"这个问题,正变得越来越值得深入思考。 从利率成本角度看,分期...
套花呗真的安全吗?
### 套花呗,真的没事吗? #### 一、何为“套花呗”?“套花呗”并非一个正式的金融术语,但其行为本质却清晰可见。它指的是通过各种手段,绕过平台规则,非法或变相地使用信用额度的行为。这种行为在消...
携程旅行的拿去花怎么使用
拿去花的核心价值远超一张简单的折扣券面值,它本质上是一种高级的消费权益管理工具。精通其使用,意味着你不再是单纯的“折扣接收者”,而是具备了购票时间点的预算优化师。许多用户只是等到临近旅行日期时才盲目匹...
分期乐额度提升却提不现?
“分期乐”涨额度,却无法顺利提取,这成为了近期不少用户反映的普遍现象,背后原因并非简单地“系统延迟”,而是一个涉及风控、业务调整、用户行为等多重因素的复杂局面。 从内容消费金融的运作模式来看,“分期乐...