花呗套现平台靠谱吗?
花呗套线平台的套现逻辑建立在信用额度的拆分与流转上,其核心在于通过技术手段将用户信用额度转化为可支配资金。这类平台通常以"信用周转"为名,利用系统漏洞或协议漏洞,将花呗额度拆解为多个子账户进行多笔小额支付。实际操作中,平台会通过虚拟交易、商品拆分、跨平台转移等方式完成资金流转,最终实现额度变现。这种模式依赖于支付宝风控系统的识别阈值,当交易频率、金额分布或时间间隔处于可控范围时,系统可能不会触发风险预警。
从技术实现层面看,套现平台的运作涉及多层数据处理与风险对冲。部分平台采用"链式交易"策略,通过设置交易链路中的多个中间节点,将单笔交易拆解为多个环节,以此规避风控模型的异常检测。同时,平台会针对不同用户设定差异化的额度拆分比例,例如将1000元额度拆分为20笔50元交易,通过增加交易量降低单笔金额的异常概率。这种操作需要精确计算交易时间间隔与金额分布,以维持系统稳定性。
法律层面的灰色地带为这类平台提供了生存空间,但监管政策的动态调整正在压缩其操作空间。2023年支付宝对套现行为的打击力度明显升级,通过算法模型强化对高频交易、异常资金流向的识别能力。部分平台已转向"合规化"运营,例如与金融机构合作开发信用支付产品,将套现行为包装为"信用消费分期"服务。这种转型虽降低法律风险,但本质上仍是信用额度的变相变现,本质属性未发生改变。
用户选择此类平台时需警惕多重风险,包括资金安全、信息泄露及法律后果。部分平台存在资金池断裂风险,用户可能面临提现失败或账户冻结。同时,平台往往要求用户提供身份证、银行卡等敏感信息,存在信息泄露隐患。法律层面,虽然现行法规未明确禁止套现行为,但过度使用可能触及《反洗钱法》《银行卡业务管理办法》等条款,导致账户被冻结或面临行政处罚。建议用户优先选择官方渠道的信用服务,避免陷入灰色地带。
相关文章
美团月付:这“套路”你了解吗?
所谓“美团月付取现方法”背后的本质,绝非任何简单的技术漏洞或一次性操作,其核心逻辑是一套复杂的、围绕“延迟结算”设计的资金循环机制。这套机制的“套路”并非指欺骗,而是系统性地将用户的资金效用周期进行了...
双轨模式下的转型升级
2020年分期乐的业务重心从校园市场向更广泛的年轻消费群体延伸,形成"校园+社会"双轨模式。其核心策略是通过大数据精准筛选20-35岁用户,将分期服务嵌入美妆、数码、服饰等高频消费场景。这种模式在疫情...
羊小咩玩具回收:环保积分换新
羊小咩官方回收计划,不仅仅是一个品牌维系用户忠诚度的活动,更是一场对儿童玩具生命周期管理、环境保护责任,以及可持续商业模式的深刻探索。许多家长的第一反应可能停留在“旧玩具换新玩具”的促销层面,但羊小咩...
白条覆盖哪些实体店
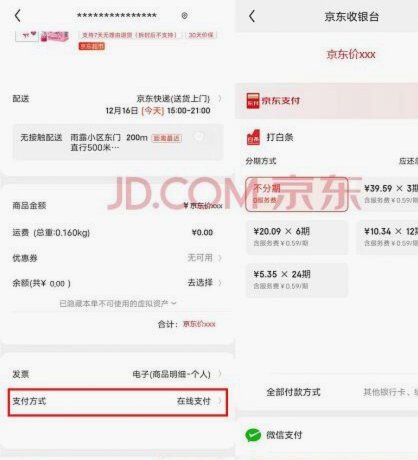
近年来,随着互联网技术的快速发展和消费观念的转变,赊账消费逐渐成为一种新型支付方式,而“白条”作为一种信用支付工具,在线上线下场景中的应用也日益广泛。特别是在实体店领域,“支持白条”的商家类型呈现出多...
得物现金账户提现详解
得物现金账户的提现机制,对于常年使用该平台剁手党的来说,其实远比表面上复杂许多。它并非简单的“支付宝转账”,而是建立在一个复杂的抽成和监管体系之上。得物利用其“信用体系”和“风险控制”来维持平台运营,...
花呗退款攻略:轻松搞定商家退货流程
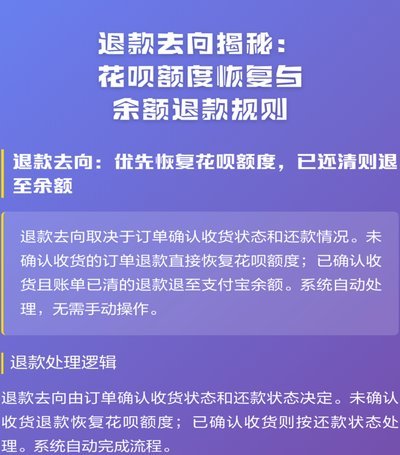
随着电子商务的蓬勃发展,越来越多的人选择在线购物并使用花呗这一便捷的支付工具。然而,在享受其带来的便利时,退款问题也不可避免地成为用户关注的重点之一。本文将详细探讨在使用花呗兑现商家服务后如何进行有效...