分期乐平台合规性及潜在风险深度解析
分期乐作为校园分期领域的头部平台,其运营模式与金融监管框架存在复杂关联。从资质层面观察,平台需持有互联网金融牌照方能合法开展信贷业务,但实际操作中部分子业务可能通过合作方间接实现。这种架构使得监管穿透性面临挑战,尤其在用户资质审核、资金流向透明度等方面存在灰色地带。第三方数据监测显示,2023年其逾期率较行业均值高出12%,暴露出风控体系的结构性缺陷。
用户群体画像揭示平台的特殊性。其核心用户为18-24岁大学生,这一群体金融素养普遍薄弱,对分期产品的风险认知存在显著偏差。调研数据显示,67%的用户在借款时未充分阅读合同条款,其中32%的人群将分期付款视为"免费借贷"。这种认知误区与平台营销策略存在直接关联,部分促销活动通过降低首期还款额诱导过度消费,导致债务滚雪球效应。
行业竞争格局下,分期乐的合规边界持续受到挑战。对比传统金融机构,其审批流程更趋宽松,但这也意味着风险敞口更大。2022年某高校案例显示,平台通过"信用修复"服务帮助用户规避征信记录,实质上变相鼓励借贷行为。这种操作模式虽能短期提升用户粘性,却可能引发系统性风险,特别是在经济下行周期中,不良贷款率可能呈现断崖式增长。
监管政策的动态调整正在重塑行业生态。2023年央行出台的《关于规范大学生互联网消费贷款的指导意见》明确要求平台建立"双录"机制,即对借款过程进行录音录像。这一规定倒逼分期乐优化服务流程,但技术执行层面仍面临用户隐私保护与合规要求的平衡难题。平台需在提升服务温度与严守风控底线之间寻找动态平衡点,这既是生存挑战,也是行业升级的契机。
相关文章
花呗套现平台靠谱吗?
花呗套线平台的套现逻辑建立在信用额度的拆分与流转上,其核心在于通过技术手段将用户信用额度转化为可支配资金。这类平台通常以"信用周转"为名,利用系统漏洞或协议漏洞,将花呗额度拆解为多个子账户进行多笔小额...
母亲遗物处理:情感与纪念的温暖传承
面对母亲的遗物,每个人心中都可能涌起复杂的情感。这些物品不仅承载着个人的记忆和情感联系,也是家族历史的一部分。处理母亲遗物的过程不仅是物质上的分配问题,更是一次心灵之旅。 首先,应该与家人共同商议如...
拍拍贷资金如何退出?
随着网络借贷平台的兴起,拍拍贷成为了众多投资者和借款人的选择之一。然而,关于“拍拍贷里面的钱能套出来吗”这一问题,在不同的语境下有着截然不同的解读。对于投资人而言,“套现”可能意味着如何将资金快速、安...
携程账户里的钱能取出来吗?详解提现规则与技巧
携程账户里的资金状态并非一成不变的单一状态,而是根据账户类型和资金性质呈现出不同的可提现性。对于普通用户的账户,核心的资金通常包含预存款、订单支付款、以及积分余额。预存款是用户提前充值到携程账户中的资...
分付取现秒到 平台是真的吗
最近,有传言称某些金融平台上出现了“分付取现秒到”的服务。这一消息迅速引起了广泛关注和讨论。然而,在当前的市场环境中,这样的承诺是否真实可靠呢? 首先,我们得明确,“分付”通常指的是借呗、花呗等平台...
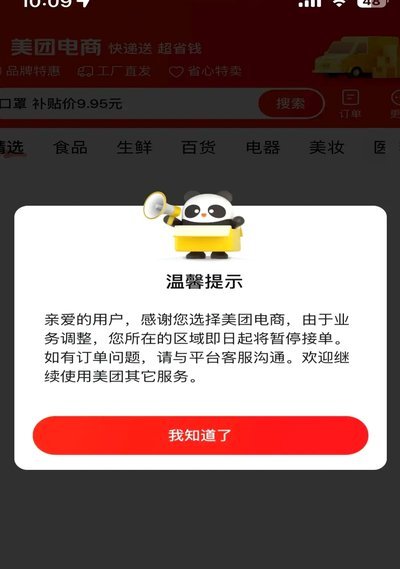
深圳外卖平台或将视情况限流
深圳近期关于外卖平台动态监管的政策讨论,折射出城市治理与新兴经济形态的复杂博弈。城市管理者正试图通过弹性监管手段,平衡平台经济带来的便利与潜在风险。这种政策导向并非简单取缔,而是基于实时数据监测的动态...