未来金融:解码“羊小咩”消费潜力
“2025羊小咩临时额度”的概念,远非单纯的金融产品名称,它代表了一种对未来金融模式演变的预见性思考,也蕴含着对特定市场需求的精准捕捉。我们理解的“羊小咩”并非指特定人群,而是指那些在传统金融体系边缘活动,但具有显著消费潜力,且风险承受能力相对较高的群体。这个“临时额度”的设计理念的核心在于灵活性和可塑性,它打破了传统信用评估的僵化模式,允许根据个体交易行为、社交关系网络、甚至利用新兴科技数据(如区块链身份认证、移动支付轨迹等)进行动态评估。2025年,随着数字经济的持续渗透和年轻一代消费习惯的日益成熟,这种“羊小咩”群体规模将显著扩大,但传统的银行贷款和信用卡将面临诸多不适应。因此,“临时额度”的引入,旨在为这些个体提供便捷、快速的资金支持,驱动消费增长,并为金融科技公司探索新的商业模式提供试验场。关键在于构建一个基于实时数据流、算法驱动的信用评估体系,而非依赖于固定的人口统计信息和历史信用记录。
当前,许多金融机构仍然受限于传统信用评分模型,难以有效识别和服务“羊小咩”群体。这些模型往往过于强调历史交易记录,而忽视了新兴消费者的潜力。比如,一个新入职的白领,可能没有任何信用卡记录,但通过移动支付、电商平台、社交媒体等渠道,已经形成了一定的消费习惯和消费能力。如果仅凭这些数据进行评估,就可能被误判为高风险客户。因此,“2025羊小咩临时额度”的成功,取决于能否搭建一个更全面的信用画像系统。这个系统不仅要整合传统的金融数据,更要吸收来自互联网、社交媒体、物联网等领域的实时数据,捕捉消费者的消费意愿和行为倾向。此外,需要建立一套完善的风险控制机制,以避免过度放贷和潜在的欺诈风险,同时要保障消费者的合法权益。
从技术层面来看,“2025羊小咩临时额度”的实现依赖于区块链、人工智能、大数据等技术的深度融合。区块链技术可以用于构建安全、透明的身份认证系统,有效解决传统身份验证的难题,提升用户的信任度。人工智能则可以用于构建高效的信用评估模型,根据实时数据进行动态评估,并预测用户的未来信用风险。大数据技术则可以用于整合海量数据,发现消费者的潜在需求,提供个性化的金融服务。更重要的是,需要建立一个开放的金融生态系统,鼓励金融科技公司、数据提供商、支付平台等参与者共同构建“羊小咩”信用体系。这种生态系统的构建,需要政府的引导和支持,同时要保障数据安全和隐私保护,防止数据滥用。
展望未来,“2025羊小咩临时额度”的概念,不仅仅是一种金融产品的创新,更代表了一种金融服务的变革。它将推动金融行业的数字化转型,提升金融服务的效率和便捷性,并为金融科技公司带来巨大的发展机遇。然而,我们也必须认识到,构建这样一个信用体系,需要付出巨大的努力和投入。除了技术创新,还需要完善监管体系,加强风险管理,同时要注重消费者权益保护。只有这样,“2025羊小咩临时额度”才能真正发挥其价值,成为推动金融创新和经济发展的重要力量,并最终建立一个更加公平、透明、高效的金融生态系统。
相关文章
羊小咩返现:陷阱与博弈
羊小咩返现机制的本质是消费行为与利益返还的耦合系统,其核心逻辑在于通过即时反馈强化用户参与度。这种设计并非简单的奖励发放,而是构建了一个动态博弈场域——用户在获取返现的过程中,实质上是在为平台积累数据...
双轨模式下的转型升级
2020年分期乐的业务重心从校园市场向更广泛的年轻消费群体延伸,形成"校园+社会"双轨模式。其核心策略是通过大数据精准筛选20-35岁用户,将分期服务嵌入美妆、数码、服饰等高频消费场景。这种模式在疫情...
分期乐额度如何提现步骤解析
分期乐的可用额度,如同一个潜在的现金池,其提现机制并非简单的一键操作,而是需要用户充分理解并掌握一系列逻辑。早期用户常常困惑于“可用额度”的含义,以及如何将其转化为实际资金。实际上,“可用额度”并非代...
白条可用商户全解析
近年来,白条作为一种消费金融产品,在电商购物和线下支付中越来越受欢迎。但很多人在享受便捷的同时,往往关心的一个问题是:“白条哪些商户可以用?”这是一个值得深入探讨的话题。 首先,从阿里巴巴集团旗下...
携程卡被骗怎么办? 别慌,务必这样做
在遇到此类消费陷阱时,核心任务绝非简单的“追回”,而是一场系统性的“证据链重建”和“风险隔离”。情绪的首要应对不是焦急地想如何使用这张卡,而是立刻中断所有与涉事交易相关的行为。请立即冻结或限制所有可能...
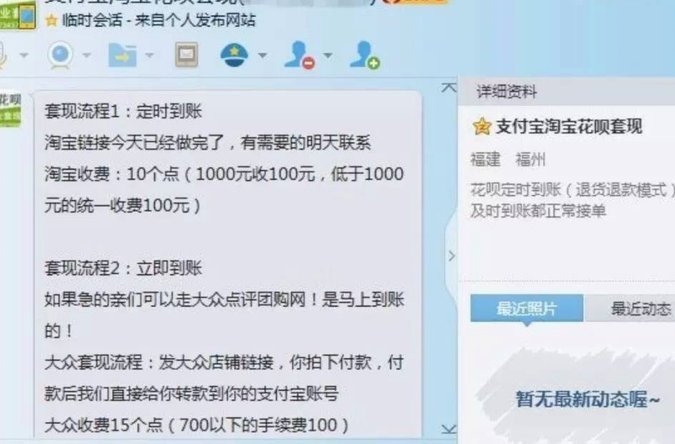
花呗商家套现怎么操作?风险与原理深度揭秘
在支付宝的花呗服务中,套现行为的本质是通过虚构交易或滥用信用支付功能,将未来的消费额度转化为当前可用现金。这种操作表面上看似为商家和消费者都提供了便利,实则隐藏着巨大的金融风险和道德问题。从商家的角度...