花呗商家套现怎么操作?风险与原理深度揭秘
在支付宝的花呗服务中,套现行为的本质是通过虚构交易或滥用信用支付功能,将未来的消费额度转化为当前可用现金。这种操作表面上看似为商家和消费者都提供了便利,实则隐藏着巨大的金融风险和道德问题。从商家的角度来看,参与套现可能被视为一种缓解资金周转压力的手段;但从系统层面看,这无疑是对支付规则的一种滥用。
### 商家套现的操作模式
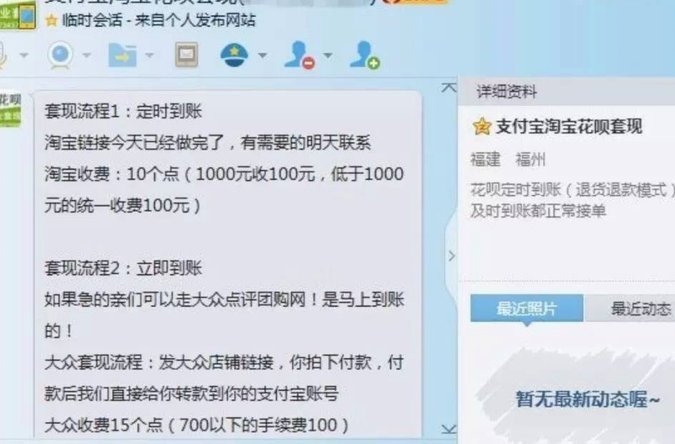
在实际操作中,花呗套现通常是商家与消费者达成某种默契的结果。商家会利用其POS机或线上收款渠道,在消费者的花呗额度下生成虚拟交易流水。消费者只需完成简单的支付操作,而商家则通过提前结款的方式获得现金流入。这种行为看似双赢,实则是对信用支付系统的透支。
### 商家为何铤而走险?
从根源上看,商家参与套现的主要动机包括以下几点:
1. **资金周转压力**:部分中小微企业面临经营现金流不足的问题,在正常销售周期外寻求额外的资金来源。
2. **业绩考核要求**:一些商家为了完成销售额指标,可能会选择通过套现手段虚增收入。
3. **利益驱动**:少数不良商家受利益驱使,试图绕过正常的结算流程,提前获取资金。
### 消费者的心理因素
消费者主动参与套现的行为往往与其对支付方式的认知偏差有关。一些人误认为花呗额度是自己可控的“备用金”,并不清楚这种操作的实际风险。此外,部分消费者可能因为急需现金周转,在商家的怂恿下参与了套现行为。
### 法律与道德的双重困境
从法律层面来看,花呗套现有明确的违规性质。根据《支付机构条例》,任何虚构交易、套取资金的行为都属于违法行为。而从道德角度,这种行为违背了诚信原则,破坏了正常的商业秩序。
### 风险与防范措施
对于商家和消费者而言,参与套现不仅可能导致账户被封禁,还可能面临法律追责。因此,加强风险管理至关重要:
1. **平台方**:支付宝需要通过技术手段识别异常交易,完善信用评分机制。
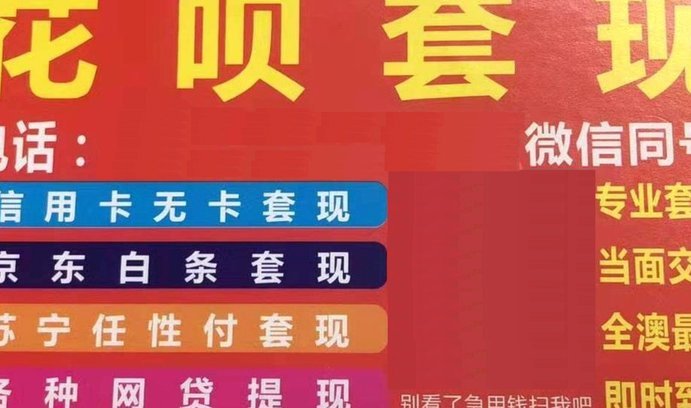
2. **商家层面**:应增强法律意识,避免参与任何形式的套现活动。
3. **消费者角度**:需提高风险认知,远离不正当的金融操作。
总的来说,花呗套现行为揭示了信用支付系统在快速发展过程中所面临的挑战。只有通过多方协作,才能有效遏制这种违规现象,维护金融系统的健康运行。
相关文章
分付怎么转钱给微信好友?正确方法解析
想要通过“分付”将钱转给微信好友,首先需要明确的是,“分付”是蚂蚁金服推出的一款消费信贷产品。它并非传统的转账工具,而是为用户提供了一种无息分期购物的金融服务。因此,直接通过“分付”向微信用户转账并不...
拍拍贷资金如何退出?
随着网络借贷平台的兴起,拍拍贷成为了众多投资者和借款人的选择之一。然而,关于“拍拍贷里面的钱能套出来吗”这一问题,在不同的语境下有着截然不同的解读。对于投资人而言,“套现”可能意味着如何将资金快速、安...
羊小咩返现:陷阱与博弈
羊小咩返现机制的本质是消费行为与利益返还的耦合系统,其核心逻辑在于通过即时反馈强化用户参与度。这种设计并非简单的奖励发放,而是构建了一个动态博弈场域——用户在获取返现的过程中,实质上是在为平台积累数据...
便荔卡包套现后资金如何合理使用
便荔卡包作为一种新兴的金融服务产品,其核心功能之一就是提供便捷的信用卡套现服务。但如何合理利用套现后的资金,则是许多用户关心的问题。首先,应当明确的是,信用卡套现并非无成本的资金获取方式。通常情况下,...
美团月付“套现”:高风险乱象曝光
近年来,随着互联网金融的发展与普及,“美团月付”作为一种便捷的消费信贷服务受到越来越多消费者的青睐。然而,在众多用户探索其应用边界的过程中,一种名为“自己套现”的现象逐渐在各类论坛中被讨论和传播。这种...
分期乐选哪个?
分期乐作为消费金融领域的重要参与者,其业务模式已经从单纯的分期购物服务,扩展到与众多电商平台、品牌商的合作。然而,用户在选择分期服务时,往往面临“哪个平台更适合自己”的困惑。要回答这个问题,需要从市场...