花呗兑现商家秒到账
“花呗兑现商家秒到账”这一现象,看似简单粗暴,实则反映了中国电商生态系统下,交易撮合、支付结算、风险控制等多方相互作用的复杂逻辑。最初,商家选择接入花呗,本质上是对流量的渴望,以及对降低交易成本的期盼。花呗的推广策略,核心在于“流量池”和“免手续费”,吸引了大量中小商家,特别是农产品、本地生活、跨境电商等领域的商家。商家无需自己搭建支付渠道,无需承担支付风险,只需将商品信息上传到花呗平台,等待买家下单即可。这种模式在初期确实带来了显著的销量增长,但也催生了一系列潜在问题。随着交易规模的扩大,花呗也面临着巨大的资金压力,为了快速回笼资金,平台开始尝试通过一些激励机制,比如“秒到账”,来提高商家的转化率。然而,这种看似“福利”的模式,实际上是企业战略决策的失误,是平台试图控制商家行为,并加速资金回流的表现。
更深层次的观察,会发现“秒到账”的背后,是花呗对商家信用评估体系的构建与强化。花呗的风险控制模式并非传统意义上的放贷模式,而是基于信用评估的“风险分担”模式。商家在花呗上销售的商品,实际上是花呗以名义承担了部分风险,而商家则需要承担一定比例的风险。当交易出现问题时,并非花呗直接承担全部损失,而是商家需要承担一部分损失。为了避免商家出现违约,花呗平台会不断地加强对商家的信用评估,并利用“秒到账”作为一种激励手段,促使商家积极履行合同义务,避免出现逾期等问题。这种模式,本质上是平台在控制风险的同时,也试图通过这种激励机制,将商家与自身紧密联系起来,从而降低运营成本。同时,平台的“秒到账”也强化了买家的信任感,进一步推动了消费的增长。
然而,“花呗兑现商家秒到账”的模式也存在着巨大的风险。过早的“秒到账”实际上是花呗在模糊其风险控制的边界。如果商家对花呗的信用评估体系缺乏足够的了解,或者对平台的规则不够遵守,一旦出现违约情况,不仅会损失花呗的收益,还会面临平台的惩罚。更重要的是,过度依赖“秒到账”可能会导致商家失去对自身经营的控制,最终陷入依赖陷阱。此外,这种模式也加剧了平台与商家的权力不对等,平台可以随意调整规则,而商家则难以反抗。这种不平衡的关系,对整个行业健康发展构成了潜在威胁。
这种现象也预示着行业正在经历一场从“流量驱动”向“价值驱动”的转型。随着监管的日益严格,以及消费者对品质、服务的要求不断提高,电商平台需要更加注重自身的核心竞争力,而不是单纯地依靠流量和促销来吸引商家和买家。未来,电商平台会更加注重构建完善的信用体系,提供专业的服务,并与商家建立更加紧密的合作关系,共同创造更大的价值。而对于商家而言,也需要提升自身经营能力,建立自身的品牌影响力,而不是仅仅依赖于平台的流量和“秒到账”等激励机制。 只有这样,才能在激烈的市场竞争中立于不败之地,实现可持续发展。
相关文章
羊小咩购物额度回收全解析
羊小咩购物额度的回收机制本质上是平台对用户信用行为的动态反馈系统。额度的回收速度与用户账户的活跃度、消费频次及还款记录密切相关。当用户连续使用额度完成交易后,系统会根据消费金额与还款周期计算额度释放比...
探秘鹿优选网贷背后的金融科技公司
随着互联网金融的蓬勃发展,越来越多的人通过各种在线平台寻求资金支持。其中,“鹿优选”网贷这一名称在市场上逐渐崭露头角,引起了广泛的关注和讨论。但很多用户在使用时可能会疑惑:“鹿优选网贷是哪个公司?”“...
鹿优选平台投诉电话公布
随着电子商务平台的日益普及,消费者对于购物体验的要求也越来越高。尤其是在大型电商平台中,如鹿优选这样的新兴市场玩家,如何处理用户投诉和反馈成为了提升品牌信誉的关键环节之一。鹿优选平台作为一家致力于提供...
花呗秒套平台:终章揭晓
花呗秒套平台的消亡并非简单的业务调整,而是支付生态重构的必然结果。这类平台曾通过技术手段将花呗额度转化为可提现的现金池,本质上是绕过风控体系的灰色套现通道。随着支付宝对信用额度的监管趋严,尤其是202...
白条可以帮朋友解决资金周转吗?
白条直接将额度“借”给他人,严格意义上说并不存在,平台设计并未提供此类功能。用户常见的情形是想帮助亲友解决短期资金周转,而白条作为一种消费信贷工具,常常被误认为可以直接转账或以其他形式提供现金支持。实...
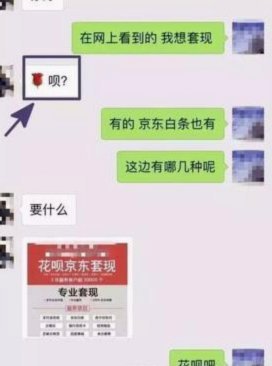
套现花呗:看似便捷实则暗藏风险
“套现花呗”听起来像是金融市场里的一种高深术语,但其本质其实非常简单:利用花呗额度进行快速资金周转,然后通过各种手段将这笔额度转化成现金。 这种行为看似便捷,却暗藏着巨大的风险。首先,花呗本身就是...