携程去花如何提现?
**携程旅行“去花”如何实现取现自由** 在数字化支付逐渐成为主流的时代背景下,“无接触经济”模式深刻影响着人们出行的方式选择与决策判断。尤其对于像携程这样提供一站式旅行服务的平台而言,其虚拟货币体系...
100个网贷平台背后的真相与风险
网络信贷市场的庞大体量,常被人笼统化为“百店面”式的平台列表,但这只是浮于表面的数据堆砌,它掩盖的并非是一个充裕的信贷供给网络,而是一个高度碎片化、系统性风险并存的监管盲区。当用户聚焦于搜集“100个...
一文读懂白条秒到账商家申请条件
## 白条秒到账商家如何申请:打破传统支付壁垒的深度解析 “白条秒到账”模式正在重塑商家的收款流程,它不再依赖银行传统的审核和结算周期,而是通过金融科技平台,实现实时的资金转移,极大地提升了商家的现金...
羊小咩额度高效套现策略:信用管理与资金流转
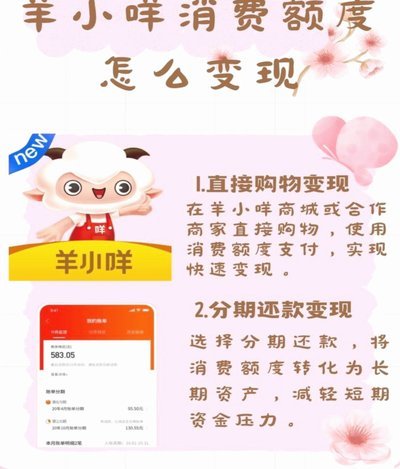
羊小咩额度,常常被误解为只是“放贷”的工具,实则蕴含着一套复杂的信用评估和资金流动管理逻辑。要将羊小咩额度真正“套出来现金”,并非简单地申请和使用,而是需要理解其运作机制,并将其转化为积极的资金运作方...
花呗停用背后的多重因素
花呗突然停用,并非单一原因导致,而是一个复杂生态系统受到多重因素冲击的结果。最初的冲击源于蚂蚁集团自身的发展战略调整,以及对风险管理的强化。近年来,监管部门对金融科技企业的合规要求日益严格,尤其是在支...
花呗套方法
花呗作为一种新兴的信用消费工具,在互联网金融领域掀起了一场“信用革命”。这场革命不仅仅是技术创新的产物,更是用户行为模式转变的集中体现。在数字化浪潮的推动下,消费者开始主动寻求更灵活、更多元化的信贷解...
重构消费边界:金融创新背后的挑战与风险
消费金融产品的创新往往伴随着用户行为的微妙转变,"拿去花取现"现象正是这种转变的缩影。该模式通过将预授权额度转化为即时可用资金,实质上重构了信用消费的边界。平台通过大数据风控模型,将用户未来的消费潜力...
鹿优选:额度提现服务的创新与挑战
鹿优选额度提现平台的兴起与挑战,是当前金融科技领域中的一股不可忽视的力量。这一平台通过提供便捷高效的金融服务,为用户带来了前所未有的便利性,但同时也引发了关于金融风险、隐私保护以及服务质量等方面的讨论...
白条提现攻略:商家如何操作
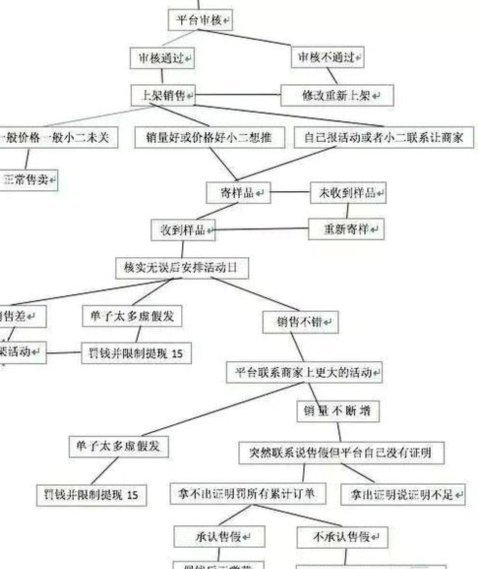
很多商家将白条视为普通资金账户存在认知偏差,其实其本质是消费信贷产品,并非用于商户提现的存款工具。在电商生态中,经营者获取流动资金主要依赖订单结算周期,而非直接提取信用额度。混淆这两个概念容易导致合规...
分期乐:信用驱动的消费金融平台
剥离掉“分期付款”的表象,分期乐本质上是一个基于信用扩张的消费金融引擎。它不仅仅提供资金拆解服务,更是在通过信用杠杆,将用户的未来收入提前折现到当下的消费决策中。这种模式的核心逻辑在于“消费平滑”,即...