鹿优选额度如何获取
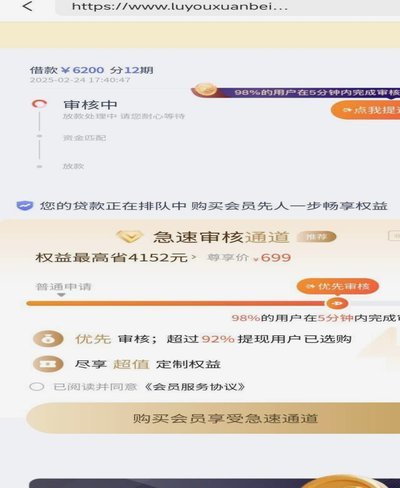
鹿优选是一个提供多种商品和服务的平台,其中“额度”可能指的是购物券或信用额度。若用户 首先,理解平台规则至关重要。每位用户在鹿优选上获得的初始额度是根据其账户信息、历史行为等综合因素决定的。因此,合...
花呗取现:高利息贷款还是免费资金?
花呗取现,看似简单,实则其背后蕴藏着用户对消费金融产品理解的偏差以及平台风险控制策略的微妙调整。它并非传统意义上的提取账户余额,而是一种将花呗消费额度转化为现金贷款的方式,本质上是用户向蚂蚁金服借款,...
便荔卡购物额度怎么取出来秒到账
便荔卡的额度提取机制本质上是基于实时清算系统的资金调度。当用户触发额度提取指令时,系统需在毫秒级完成资金从预留账户向消费账户的转移。这一过程依赖于多层风控模型的动态校验,包括交易场景识别、用户行为画像...
分期乐多久到账?
分期乐的借款到账时间受多重因素交织影响,核心在于平台风控体系与用户资质的动态博弈。当用户提交申请后,系统会立即启动三重验证机制:身份核验通过央行征信系统交叉比对,征信报告中的负债率与逾期记录直接决定初...
为何花呗不能取现?背后的深层原因
花呗平台取现功能的缺失本质上是消费金融产品设计逻辑的必然结果。作为信用支付工具,花呗的核心价值在于促进消费而非资金流转,其账单结构与信用卡存在本质差异。平台通过限制取现行为,既规避了资金沉淀带来的流动...
美团月付取现,暗流难以阻挡
美团月付取现取不出来,并非单纯个别用户遭遇的问题,更像是一股暗流涌动,反映出平台与商家之间利益博弈的复杂性。月付模式下,商家享受资金周转效率提升带来的便利,但同时也承担着一定的风险,尤其是在平台对资金...
分期乐App的安全与合规性分析
## 分期付款背后:一个新兴商业模式的风险与挑战 近年来,随着互联网消费金融的兴起,分期付款应用如雨后春笋般涌现,其中分期乐App作为这一领域的代表性平台之一,受到了广泛关注。消费者在享受分期购物便利...
分付如何安全转账给个人
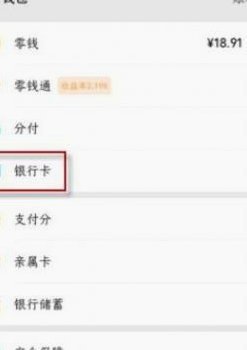
分付功能在个人支付场景中的应用已突破传统转账模式,其核心在于将信用额度转化为可拆分的支付凭证。当用户通过支付宝向个人账户转账时,系统会自动将分付额度拆解为多笔小额支付,每笔交易均独立生成账单。这种拆分...
24小时秒回,出多少钱?
理解“24小时套现秒回商家出多少钱”这一疑问,其核心并非一个简单的金额计算,而是一个复杂的资金流转结构、风险定价和多重成本博弈的综合体。首先,我们必须将“套现”的行为拆解其本质。如果资金来源是平台信贷...
怎么样把微信分付的钱套出来
微信分付机制的设立,初衷是鼓励小型电商商家通过社交裂变进行推广,将优惠券或红包分享给好友,以获取新客户。然而,这种相对自由的分配方式也催生了一些非正常的套用行为,实质上是在规避平台的流量成本和营销责任...