花呗分期套现真的免费吗?
花呗分期套现是否涉及手续费,本质上取决于资金流动路径与平台规则的交互。蚂蚁集团在官方渠道明确表示,花呗本身不直接向用户收取分期手续费,但通过第三方套现渠道时,手续费往往由中间方承担。这种费用差异源于资金闭环设计的复杂性:当用户通过正规商家分期购买商品时,手续费可能被隐含在商品定价中;而通过非官方渠道套现,手续费则可能以利率差、服务费等形式显性化。值得注意的是,部分第三方平台为吸引用户,会以“零手续费”为噱头,实则通过提高年化利率或附加其他费用实现盈利。
分期套现手续费的计算逻辑通常与资金周转周期和信用风险评估挂钩。例如,若用户通过套现平台将花呗额度转为现金,平台可能根据用户信用等级、套现金额及还款周期动态调整费率。这种定价机制与银行信用卡分期的“按期计息”模式存在本质差异,后者手续费通常固定在每期金额的一定比例。花呗的手续费结构更倾向于浮动定价,尤其在非官方渠道中,部分平台可能采用“首期免手续费,后续按日计息”的策略,导致用户实际支付成本远高于表面费率。
套现手续费的隐性成本往往被忽视,这涉及资金时间价值与机会成本的双重损耗。假设用户通过某平台套现5000元,表面年化利率为12%,但若该平台要求提前还款或附加滞纳金条款,实际成本可能飙升至24%
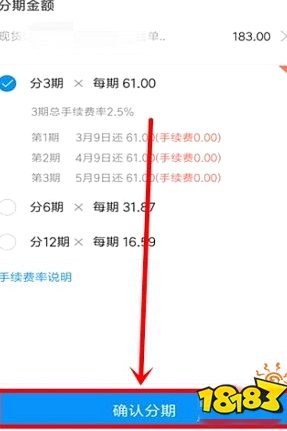
从合规视角审视,花呗官方渠道的分期业务严格遵循金融监管要求,手续费透明且受利率上限约束。但当资金流向脱离平台监管时,手续费的合规性便难以保障。部分灰色套现渠道可能通过“资金池”操作,将用户负债转移至其他金融机构,导致手续费重复计算或隐性收费。这种模式虽能短期降低用户感知成本,却可能引发连环债务风险,最终损害用户信用记录。因此,用户在选择套现方式时,需优先评估渠道的合规性与透明度。
相关文章
揭秘“套花呗”背后的真相与风险
“套花呗”这个词语在网络上流行起来,它暗藏着一种社会现象的复杂性。表面上看,它指的是利用花呗进行循环消费,将一笔花呗的资金转至另一个账户,再用该账户的资金再次申请花呗,形成一种“套利”的行为模式。这种...
微信分付套现技术漏洞
将“微信分付套现”这个行为投射到整个现代数字经济的血管网络中审视,我们看到的早已不是简单的资金挪用,而是一种对底层金融规则和交易信任机制的结构性挑战。这种操作的本质,是试图利用支付平台提供的高效、低门...
得物钱包提现到支付宝多久到账揭秘
得物钱包提现到支付宝的时间,与其说是一个固定的时间节点,不如说是多个因素共同作用下的一个动态过程。作为中国领先的潮流消费平台,得物钱包的设计理念强调便捷性和安全性,因此提现机制也做了精巧的调整。初始时...
携程旅行的拿去花怎么使用
拿去花的核心价值远超一张简单的折扣券面值,它本质上是一种高级的消费权益管理工具。精通其使用,意味着你不再是单纯的“折扣接收者”,而是具备了购票时间点的预算优化师。许多用户只是等到临近旅行日期时才盲目匹...
分期乐额度提升却提不现?
“分期乐”涨额度,却无法顺利提取,这成为了近期不少用户反映的普遍现象,背后原因并非简单地“系统延迟”,而是一个涉及风控、业务调整、用户行为等多重因素的复杂局面。 从内容消费金融的运作模式来看,“分期乐...
花呗套现风险大警示
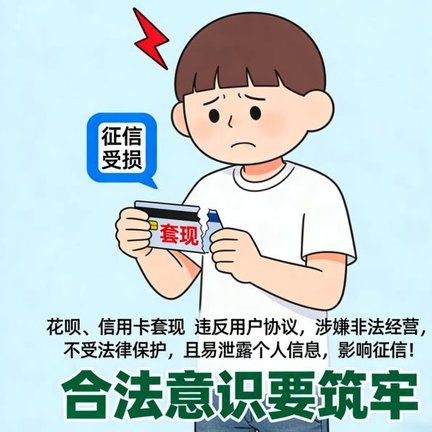
近年来,“花呗套钱”成为了不少人心中的“致富捷径”,但这背后的代价不容忽视。首先,从法律角度来看,非法套现行为不仅违反了蚂蚁集团的相关规定,还涉嫌侵犯金融机构的信贷服务条款和用户隐私,甚至可能触犯《中...