美团“可用额度”是怎么来的?揭秘其信用评估机制
美团平台的“可用额度”本质是基于用户信用画像生成的动态消费权限,其核心逻辑在于将金融服务与本地生活场景深度融合。这一额度并非传统信用卡额度,而是通过算法模型对用户历史消费行为、履约能力、社交关系链等维度进行实时评估后得出的信用指标,直接影响用户在餐饮、出行、酒店等高频消费场景中的支付灵活性。美团通过构建包含300余项行为特征的评估体系,使额度分配既体现风险控制的严谨性,又兼顾用户体验的流畅性。
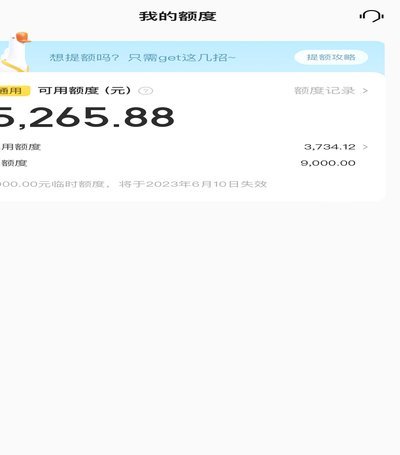
在技术实现层面,可用额度的计算依赖于多源数据融合的信用评估模型。平台会持续追踪用户在美团生态内的交易频次、客单价、优惠券使用率、投诉处理效率等指标,同时结合外部征信数据、社交平台行为等非结构化信息进行交叉验证。这种动态评估机制确保额度既不会过度透支用户支付能力,又能为优质用户提供更高的信用杠杆。例如,长期稳定使用美团打车服务的用户,其额度可能因出行行为的规律性而获得提升。
从商业逻辑看,可用额度的设置实质是美团重构消费场景中资金流动的创新尝试。通过将信用额度嵌入到外卖、到店等高频交易中,平台既降低了用户决策门槛,又为商家提供了更稳定的客源保障。这种模式打破了传统支付场景中“先支付后消费”的线性关系,使信用成为连接供需双方的新纽带。数据显示,开通可用额度的用户在平台的客单价平均提升12%,复购率增长23%。
额度管理背后体现的风控思维同样值得关注。美团采用“额度池”机制对信用资源进行动态调配,当检测到用户存在异常消费行为时,系统会通过降低额度、限制部分服务等方式进行干预。这种柔性风控策略既避免了用户因偶发风险被过度限制,又能有效遏制恶意透支行为。平台还通过引入行为经济学原理,设计额度使用的激励机制,例如设置额度使用奖励积分,引导用户形成良性消费习惯。
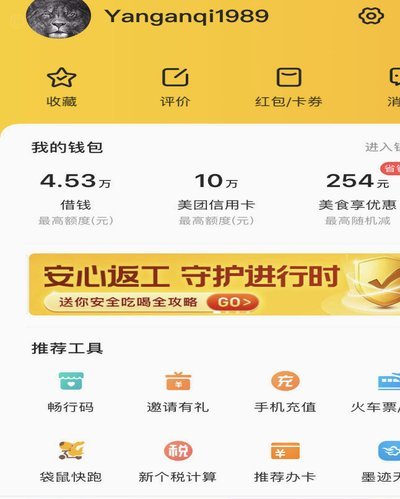
在用户权益保障层面,美团通过“额度透明化”策略提升服务可信度。用户可随时在个人账户中查看额度构成、使用记录及影响因素,这种信息对称机制增强了用户对平台的信任感。同时,平台建立了额度争议申诉通道,用户若对评估结果有异议,可通过人工审核渠道进行复核。这种兼顾效率与公平的信用管理方式,为本地生活服务平台的信用体系建设提供了可复制的范本。
相关文章
微信分付怎么高效提现
微信分付取现功能为商户提供了灵活的现金流管理方案,尤其在小额高频交易场景中能有效缓解传统支付的即时结算压力。商家通过分摊付款机制,将单笔交易拆解为多期支付,避免资金沉淀风险。然而,当商户需将分摊后的资...
双轨模式下的转型升级
2020年分期乐的业务重心从校园市场向更广泛的年轻消费群体延伸,形成"校园+社会"双轨模式。其核心策略是通过大数据精准筛选20-35岁用户,将分期服务嵌入美妆、数码、服饰等高频消费场景。这种模式在疫情...
分付取现秒到 平台是真的吗
最近,有传言称某些金融平台上出现了“分付取现秒到”的服务。这一消息迅速引起了广泛关注和讨论。然而,在当前的市场环境中,这样的承诺是否真实可靠呢? 首先,我们得明确,“分付”通常指的是借呗、花呗等平台...
花呗额度变现金?4种实用方法
### 花呗提现攻略:4个可行方案解读 首先,需要明确的是花呗本身并不支持直接提现功能。这是因为支付宝为了保障资金安全和规范市场秩序,限制了花呗的使用范围仅限于消费场景。但用户依然可以通过一些间接方...
分期乐额度怎么开通?全面指南
“分期乐”额度开通,远非简单地填入信息就能完成的流程。其背后涉及复杂的信用评估体系和风险控制,不同的用户体验也因自身资质而异。最初的开通方式,主要集中于手机APP内的自助申请,但这个选项并非适用于所有...
便荔卡包总部在哪?深度调查
关于便荔卡包总部的具体位置,市场上存在多种信息。事实上,“便荔卡包”这个名称听起来像是一种较为新颖的市场现象或者是某个品牌的名称,但目前并没有明确的信息指出它是一个具体的企业或品牌。如果这是一个特定的...