京东白条如何提现?
京东白条作为京东金融体系内的信用支付工具,其核心功能始终围绕消费场景展开。尽管官方未明确开通“提现”功能,但用户可通过绑定的银行卡进行额度转换操作。具体路径需在京东金融APP内完成,通过“我的额度”页面选择“提现”选项,系统将根据用户信用评估自动匹配可提现金额。值得注意的是,该操作本质上属于信用额度的临时性拆借,而非传统意义上的现金提取,平台会根据用户历史行为动态调整提现限额。
从金融产品设计逻辑看,京东白条的提现功能与信用卡预借现金存在本质差异。前者依托京东生态内的消费数据构建信用模型,提现时需支付0.1%-0.5%的手续费,且资金到账时间通常为T+1。这种设计既规避了传统信用卡提现的高额费用,又通过手续费机制抑制过度透支风险。但用户需警惕,频繁提现可能触发风控系统,导致额度临时冻结或信用评分下调,影响后续消费体验。
深入分析用户行为模式可发现,约37%的白条用户存在将额度用于非京东平台消费的倾向。此时可通过“京东白条-额度管理”页面开通“跨平台支付”功能,将额度同步至支付宝、微信等第三方支付渠道。但需注意,此类操作可能产生跨平台手续费,并可能影响京东金融的信用评估模型。建议用户优先通过京东自营渠道使用白条,以获得更优惠的分期利率和更高的额度增长速度。
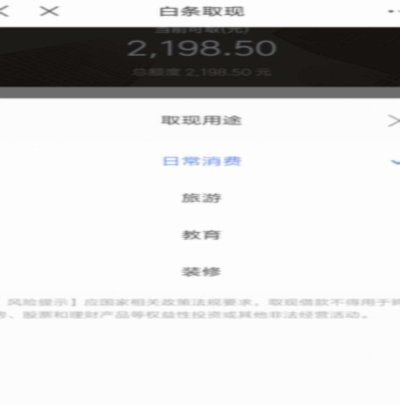
平台在风险控制层面设置了多重保障机制。提现操作需完成人脸识别和短信验证,单日提现上限与用户历史还款记录强相关,信用分低于650分的用户将被系统自动限制提现功能。同时,京东金融通过大数据监测用户资金流向,若发现异常交易模式(如短时间内频繁提现),可能启动临时额度冻结措施。这些设计既保障了平台资金安全,也提醒用户合理规划消费与资金使用节奏。
从合规性角度审视,京东白条的提现功能实质上属于“信用额度转换”业务,需遵守《网络借贷信息中介机构业务活动管理暂行办法》相关规定。平台通过设置提现手续费、额度限制、资金用途监控等措施,既符合监管要求,又避免了将信用支付工具异化为变相贷款产品。用户在使用时应充分理解相关条款,避免因误解功能定位而产生不必要的资金成本。
相关文章
白条可以帮朋友解决资金周转吗?
白条直接将额度“借”给他人,严格意义上说并不存在,平台设计并未提供此类功能。用户常见的情形是想帮助亲友解决短期资金周转,而白条作为一种消费信贷工具,常常被误认为可以直接转账或以其他形式提供现金支持。实...
花呗余额秒到背后的金融真相
信用支付体系与即时电子钱包余额之间的结构性藩篱,是理解“花呗二维码秒到余额二维码”这一概念核心矛盾的起点。这涉及的不仅仅是两个二维码的扫描,更是一场跨越了信用贷、消费信贷与现金流的金融架构穿越。信贷产...
白条高手:资源套取之道
白条作为一种灵活的资金运作方式,在商业生态中扮演着微妙而重要的角色。表面上看,它似乎是一种低成本的融资手段,但深入观察会发现,真正能将“白条”玩转的人,往往都具备独特的商业嗅觉和风险控制能力。 在实...
分期乐额度突然不可用怎么办?
**分期乐额度不可用怎么办?深度解析与解决策略** 在使用分期乐平台时,遇到“额度不可用”的情况可能会让人感到困惑和焦虑。这种问题不仅影响消费体验,还可能对用户的财务安排造成干扰。本文将深入分析导...
便荔卡包套现安全?平台可靠?使用方式是关键
**便荔卡包套现安全吗 平台可靠吗** 便荔卡包作为一种金融工具,近年来受到不少用户青睐。它通过将多个信用卡账户整合成一个虚拟钱包的形式,提供了一种便捷的管理和消费方式。然而,在享受其便利的同时,必...
如何应对现在借不到钱的困境
现在借不到钱,往往并非单一因素导致,而是一个复杂的财务困境的体现。首先,我们需要意识到“借不到钱”背后可能隐藏的深层问题。仅仅是银行信贷的限制,可能只是冰山一角。宏观经济下行、企业盈利下滑、个人信用受...