分付转账给个人微信的全攻略
分付与微信支付的融合本质上是信用体系与即时支付场景的交叉实验。分付作为基于用户信用额度的预支工具,其支付逻辑与微信支付的即时结算机制存在本质差异。当用户通过微信向个人账户发起分付支付时,系统需在信用评估、资金划拨、风险控制三个维度建立动态平衡。微信支付的实时清算特性要求分付需在支付前完成信用额度校验,而分付的分期特性又需要在支付后建立还款计划。这种双重约束使得分付支付到个人微信需依赖更复杂的风控模型,同时对用户信用记录产生更直接的影响。
操作层面的实现依赖微信支付的API接口与分付系统的深度耦合。用户需在微信支付设置中激活分付功能,通过绑定银行卡完成信用额度初始化。当发起支付时,系统会根据用户历史信用数据、当前账户状态、交易场景等因素动态调整可支付额度。值得注意的是,分付支付到个人微信的到账时效受信用评估结果影响,通常需要1-3个工作日完成资金清算。这种延迟性与微信支付的即时到账特性形成鲜明对比,也意味着用户需承担更长的资金占用周期。
在实际应用场景中,分付支付到个人微信主要适用于两类场景:一是基于信用的临时周转,二是特定消费场景的分期支付。前者常见于朋友间的大额借款,后者多见于电商购物或服务消费。但需警惕的是,分付的信用成本会通过利息形式转嫁给用户,而微信支付的手续费则由平台承担。这种成本结构差异导致分付支付到个人微信的使用场景存在天然局限,尤其在高频小额支付中难以替代传统支付方式。
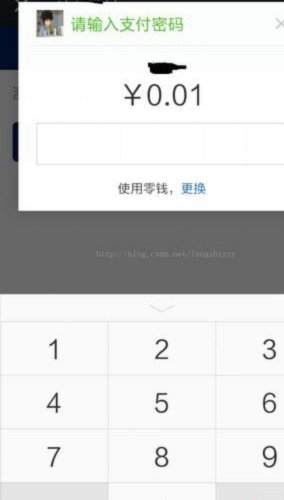
风控体系的构建是分付支付到个人微信的核心挑战。微信支付需在原有风控模型基础上增加信用评分维度,通过用户行为数据、还款记录、社交关系等多维指标建立动态评估体系。同时,分付系统需与微信的反欺诈系统实时交互,防范恶意套现、虚假交易等风险。这种跨平台风控协同要求双方在数据共享、模型迭代、风险处置等方面建立深度合作机制,确保支付安全与用户体验的平衡。
未来分付与微信支付的融合可能催生新的支付形态。随着AI风控技术的发展,分付或将实现更精细化的信用评估,而微信支付的场景化服务也能为分付提供更丰富的应用场景。但需注意,这种融合本质上是金融信用与支付工具的结合,其核心价值在于提升资金使用效率,而非替代传统支付方式。用户在使用过程中需保持理性,理解分付的信用成本与还款义务,避免陷入过度负债的风险。
相关文章
微信分付频繁套现有风险
微信分付是一种信用支付产品,允许用户先消费后还款。而“套现”行为则是指将信用卡或第三方支付平台上的信用额度转换为现金提取或是其他形式的即时资金流入。从微信分付的角度来看,“套现”行为对用户的使用体验和...
得物钱包提现到支付宝多久到账揭秘
得物钱包提现到支付宝的时间,与其说是一个固定的时间节点,不如说是多个因素共同作用下的一个动态过程。作为中国领先的潮流消费平台,得物钱包的设计理念强调便捷性和安全性,因此提现机制也做了精巧的调整。初始时...
羊小咩返现:陷阱与博弈
羊小咩返现机制的本质是消费行为与利益返还的耦合系统,其核心逻辑在于通过即时反馈强化用户参与度。这种设计并非简单的奖励发放,而是构建了一个动态博弈场域——用户在获取返现的过程中,实质上是在为平台积累数据...
套花呗真的安全吗?
### 套花呗,真的没事吗? #### 一、何为“套花呗”?“套花呗”并非一个正式的金融术语,但其行为本质却清晰可见。它指的是通过各种手段,绕过平台规则,非法或变相地使用信用额度的行为。这种行为在消...
双轨模式下的转型升级
2020年分期乐的业务重心从校园市场向更广泛的年轻消费群体延伸,形成"校园+社会"双轨模式。其核心策略是通过大数据精准筛选20-35岁用户,将分期服务嵌入美妆、数码、服饰等高频消费场景。这种模式在疫情...
得物App余额提现与取消绑定的技巧
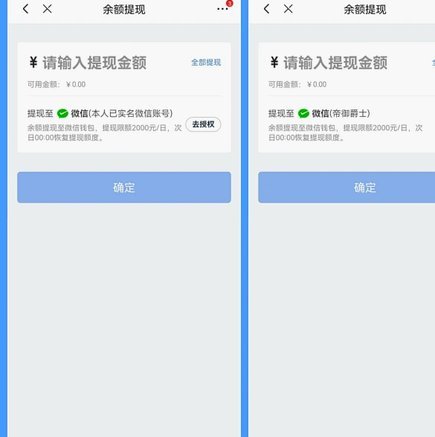
了解如何安全且高效地操作得物App中的余额提现及取消账户绑定,对于用户来说至关重要。首先,我们需明确得物App作为一个专业的二手交易平台,在保障交易安全的同时也注重用户的资金管理便利性。 在进行余...