网贷平台的盈利秘籍
网贷平台的核心盈利逻辑建立在资金供需两端的利差管理上。平台通过撮合借款人与出借人形成借贷关系,利用资金成本与贷款利率的差额获取收益。例如,平台以年化3%的成本吸收资金,再以年化8%的利率放贷,利差5%即为直接利润来源。这种模式依赖于对市场利率波动的精准预判,同时需平衡资金端的流动性需求与资产端的期限匹配。当市场资金成本下降时,平台可通过降低资金采购价格扩大利差,而当资金成本上升时则需通过优化资产结构或提高贷款利率来维持盈利空间。
平台在撮合交易过程中通过多层服务费抽成实现收益分层。除基础的交易手续费外,还涉及风控评估费、贷后管理费等隐性收费。例如,对信用评分低于阈值的借款人收取额外风控服务费,或对逾期率较高的贷款产品收取更高贷后管理成本。这种分层收费模式使平台在不直接参与资金借贷的表层下,通过服务附加值获取稳定现金流。同时,平台通过算法模型对借款人进行风险分层,不同风险等级对应不同费率,形成动态定价体系。
数据资产的商业化是网贷平台的第二增长曲线。平台积累的用户行为数据、信用记录和还款数据,可转化为高价值的数据产品。例如,通过分析借款人消费轨迹预测还款能力,为金融机构提供精准的风控模型;或利用用户画像进行广告精准投放,将流量价值货币化。部分平台已建立数据中台,将脱敏后的数据打包出售给第三方,实现数据资产的多维变现。这种模式要求平台在数据采集、处理和合规使用之间找到平衡点。
资产证券化为平台开辟了新的盈利通道。通过将分散的贷款资产打包成标准化证券产品,平台可吸引机构投资者参与。例如,将个人消费贷款打包成ABS产品,以年化5%的收益率吸引资金,同时通过结构化分层设计获取利差。这种模式不仅拓宽了资金来源,还降低了流动性风险。但需注意,资产证券化依赖于底层资产质量,平台需建立严格的贷前审核和贷后监控体系,确保底层资产的稳定性和可转让性。
相关文章
分期乐利息详解:轻松搞懂还款
在探讨分期乐的利息问题时,首先要明确的是,分期乐是一款专注于消费分期的金融服务产品,它为用户提供了一种灵活的消费方式。由于不同产品的服务模式、合作机构以及用户的具体情况差异,分期乐的利率也会有所不同。...
享花卡:年轻家庭的消费新选择
享花卡的用户画像呈现出鲜明的消费特征,其核心客群是25-35岁具备稳定收入的年轻家庭。这类用户普遍面临短期资金周转需求,同时对消费体验有较高期待。平台通过精准的场景化设计,将金融工具与生活场景深度绑定...
得物佳物分期提现方式解析
得物佳物分期的本质属性是消费信贷,其资金流向具有严格的定向性。这笔款项并非现金存款,而是直接支付给合作商家以购买特定商品。针对用户普遍关注的得物佳物分期如何提现 出来 问题,必须明确告知,官方并未开放...
揭秘其商业模式与运营逻辑
鹿优选平台的运营逻辑展现出典型的轻资产模式特征。通过整合供应链资源与第三方物流体系,平台将核心价值锚定在用户需求匹配效率上。这种架构下,企业需具备强大的数据处理能力与精准的用户画像构建技术,才能在商品...
如何应对现在借不到钱的困境
现在借不到钱,往往并非单一因素导致,而是一个复杂的财务困境的体现。首先,我们需要意识到“借不到钱”背后可能隐藏的深层问题。仅仅是银行信贷的限制,可能只是冰山一角。宏观经济下行、企业盈利下滑、个人信用受...
套现花呗:看似便捷实则暗藏风险
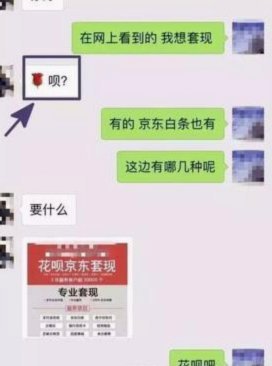
“套现花呗”听起来像是金融市场里的一种高深术语,但其本质其实非常简单:利用花呗额度进行快速资金周转,然后通过各种手段将这笔额度转化成现金。 这种行为看似便捷,却暗藏着巨大的风险。首先,花呗本身就是...