京东白条怎么样提现金
京东白条提现功能并非直接提供,而是通过将其转化为“京豆”再进行兑换现金,或者利用白条的消费额度参与平台内的理财产品来实现变现。其核心机制在于,白条本身是信用消费工具,其本质是短期借贷,直接提现会触及金融监管的红线。因此,京东必须通过间接的方式,将白条的消费行为与现金流联系起来。这种设计一方面规避了监管风险,另一方面也鼓励用户积极消费,从而维持白条业务的活跃度和用户粘性。这种间接变现方式,也意味着用户需要经过多重步骤才能将白条额度转化为可支配的现金,且效率相对较低,需要投入时间和精力,类似于将一种资产转化成另一种资产的过程,存在时间成本和机会成本。
将白条额度转化成京豆是目前最直接的方式,虽然兑换比例通常较低,但对于只需要少量现金的用户来说,是一种简单便捷的选择。然而,要将京豆兑换成现金,还需要满足平台的特定条件,例如达到一定的京豆数量或参与平台的指定活动。更重要的是,这种兑换方式存在时间限制,京豆有时会定期过期,如果长时间不使用,会面临损失。因此,用户在使用白条提现功能前,务必仔细阅读平台的规则,了解京豆的兑换比例、有效期以及相关的活动要求。同时,将京豆视为一种奖励而非主要收入来源,理性看待其兑现价值更为妥当,避免因小额兑现而浪费潜在的购物优惠。
京东的“闪电惠”和部分理财产品也为白条用户提供了变现渠道。闪电惠通常是拼团活动,用户可以利用白条支付参与,获得比原价更低的商品,并从中赚取差价。这种方式需要一定的市场判断力和囤货能力,并非所有人都能轻松上手。理财产品则相对稳健,用户可以将白条额度投入到平台支持的理财产品中,获得一定的收益。但需要注意的是,理财产品存在风险,用户应根据自身的风险承受能力选择合适的理财产品,并关注其收益率和风险等级。这种方式需要更长时间的资金积淀,并且需要承担一定的投资风险,回报率也受到市场波动的影响。
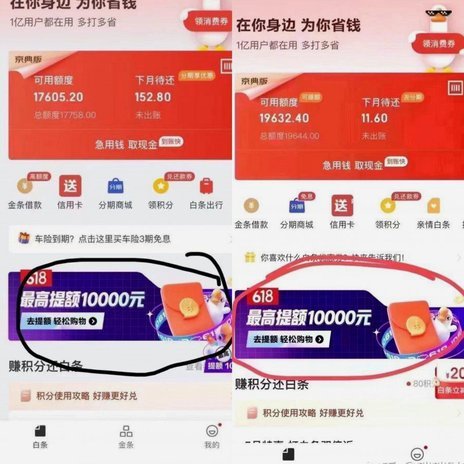
京东白条变现的效率和收益率远低于直接的现金贷款或信用卡提现。平台在设计这些变现渠道时,始终将风险控制和用户体验放在首位。这意味着,用户必须通过消费、参与活动或投资等方式,才能将白条额度转化为现金,并且这些方式都存在一定的限制和风险。理解这种机制,有助于用户理性使用白条,避免过度消费和不必要的风险。将白条视为一种便捷的支付工具,而非轻易依赖的现金来源,才是更明智的选择。同时,也要持续关注京东平台的规则变化,以便及时调整自己的变现策略。
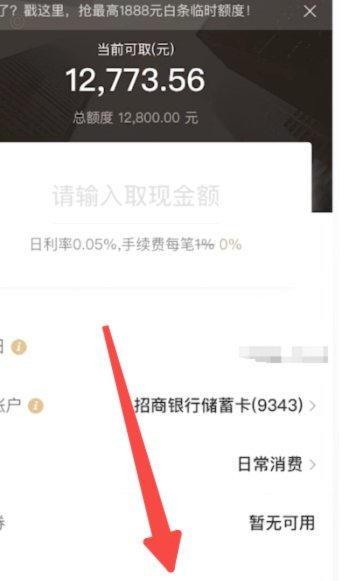
总结来看,京东白条并非传统的信用卡,其变现方式更加复杂。通过京豆兑换、参与闪电惠或投资理财产品等渠道,用户可以间接将白条额度转化为现金,但效率较低且存在一定的风险。对于用户而言,应该认识到白条的本质是信用消费工具,将其合理利用于日常购物,而非过度依赖其变现功能。平台的设计初衷是为了鼓励消费,而非提供无成本的现金提取渠道,因此,用户应以一种理性谨慎的态度对待白条的变现,关注平台规则变化,并根据自身风险承受能力做出决策。
相关文章
探秘鹿优选网贷背后的金融科技公司
随着互联网金融的蓬勃发展,越来越多的人通过各种在线平台寻求资金支持。其中,“鹿优选”网贷这一名称在市场上逐渐崭露头角,引起了广泛的关注和讨论。但很多用户在使用时可能会疑惑:“鹿优选网贷是哪个公司?”“...
携程拿去花2000真的能套现吗?
携程拿去花2000能套吗,关键在于活动规则的细节设计。以近期某次"拿去花"活动为例,用户需通过特定渠道获取2000元额度,但实际兑换比例受积分兑换率、优惠券面额和使用门槛三重限制。例如,若活动要求用1...
四种方式详解与流程图解
白条,也称为“手机代办”,近年来成为了许多人寻求便捷资金解决方案的途径。这种模式允许用户以更低的额度和利率获得贷款,但其操作流程较为复杂,且存在一定的风险。想要有效地利用白条取现,需要深入了解不同方法...
得物余额无法提现怎么办?
在当前电子商务快速发展的背景下,消费者对于平台余额提现的需求日益增长,然而一些用户却遇到了“得物余额提现不出来”的问题。这种情况下,用户的资金流动性受到限制,往往会产生焦虑和不满情绪。 首先,我们需...
套现花呗:看似便捷实则暗藏风险
“套现花呗”听起来像是金融市场里的一种高深术语,但其本质其实非常简单:利用花呗额度进行快速资金周转,然后通过各种手段将这笔额度转化成现金。 这种行为看似便捷,却暗藏着巨大的风险。首先,花呗本身就是...
美团月付兑换:玩法与技巧
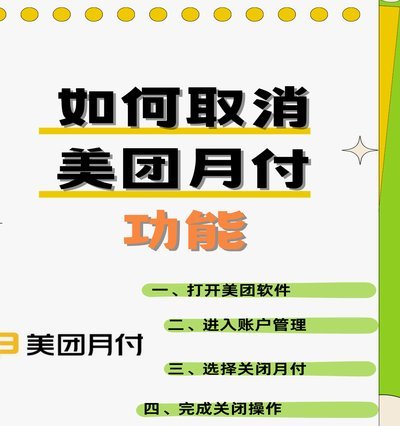
美团月付作为一种消费习惯的养成工具,其核心价值在于通过月度分期付款,降低用户消费门槛,提升商家客单价。然而,用户在享受便捷支付的同时,也常常会产生“如何将月付余额兑换成现金”的需求。简单来说,美团月付...