分付额度:套现技巧揭秘
分付额度的本质,并非一个可以随意提取的现金池,而是一道基于模型计算的消费信贷上限。当讨论“套出现金”时,讨论的实质已经脱离了正常消费范畴,进入了信用结构与资金循环的利用区间。专业的视角必须清楚界定,直接取出额度资金的渠道是高度受限且风险极高的,核心路径必然绕过现金提现(Cash Advance)的直接限制,转而通过构造一系列高频、可周转的消费交易来达成资金链的错位。这种操作的精髓,在于将信用额度转化为虚拟的“消费信用流”,而非实体的“流动资金”。
实际的资金抽取逻辑,围绕着额度的最大化循环使用。最直接的突破口并非是找一个“套现入口”,而是寻找那些可以制造最大“信用支出”但实际用途可以改变的商品或服务。例如,利用周转期较长、回款模式灵活、且能提供大量信用透支机会的平台。操作者会构建一种“买入-短期透支-转贷或变现-还款周期”的闭环。每一次循环透支的消费款,在扣除手续费和利息成本后,理论上为外部创造了一部分可用于周转的非原始资金,从而实现了资金来源的跨越式扩张。
当进入进阶阶段,操作的复杂度跃升至对银行和金融机构风控模型的渗透利用。这涉及对机构的“账期”和“循环能力”进行精确计算。重点不再是简单的透支,而是利用多重、异构的金融产品链条进行利差套利——将本金在不同产品间,通过最小间隔时间,维持在高额周转的状态。资金并非凭空出现,而是通过将不同信贷产品的资金流,在不同时间点上进行快速衔接和周转。每一次成功衔接和维持周转的能力,实质上都是在不断地刷新自身的“可用额度”认知,人为地抬高了周转的天花板。
然而,任何绕开风控模型的行为都建立在极高且不稳定的风险之上。金融机构的风控系统并非是简单的额度监控,它是一个复杂的行为模式识别系统。过度、过快、且无规律的资金周转,会迅速触发反欺诈机制,导致额度的即时冻结或更高的风险警示。更致命的是,所谓的“套出”过程,实际上是利用高额的信用杠杆来抵消巨大的利息成本和潜在的逾期罚息。最终的财务结构必然是:透支的金额 ≈ 实际可用资金 + (未来支付的利息和手续费)。一旦周转链条出现任何断裂,巨大的利息成本将瞬间崩塌,最终的结果是信用记录的深度损伤和债务的实质性增加。
相关文章
美团买药操作指南
## 解析美团买药:互联网+医疗时代的创新实践 美团买药作为"互联网+医疗"领域的重要探索者,在过去几年间迅速崛起并获得了广泛认可。这一现象级产品的成功,不仅源于其精准的市场洞察和商业模式创新,更...
如何用拍拍贷款把钱转入微信
近年来,互联网金融产品以其便捷性和高效性迅速获得了广大用户的青睐。拍拍贷款作为一种常见的小额信用贷款服务,在方便用户快速获得所需资金的同时,也提供了多种灵活的还款方式和便捷的操作流程。然而,对于一些需...
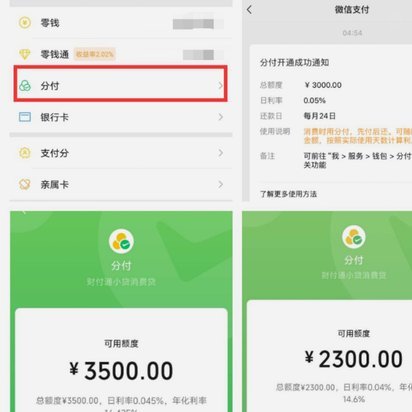
微信分付一次性转账可能吗
电子支付已经成为现代社会不可或缺的一部分,它以其便捷性和高效性,重新定义了传统的货币交换方式。在中国,这种变革尤为明显,微信支付作为一款主流的移动支付平台,承载着数十亿用户的日常交易需求。随之而来的是...
揭秘花呗:阿里巴巴的信用支付神器
花呗是阿里巴巴集团推出的一种金融服务软件,属于蚂蚁金服旗下的产品。它主要提供先消费后付款的服务模式,让用户可以享受“0账期”的购物体验。作为一种信用支付工具,用户无需立即支付全款即可获得商品或服务,这...
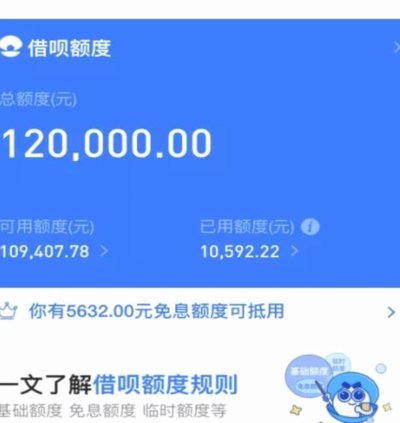
花呗套平台
花呗套平台的本质是信用体系与金融工具的边界试探。这类平台通过技术手段将花呗的信用额度转化为可流转的金融资产,形成隐性的资金池。其运作逻辑依赖于用户信用分层与消费数据的交叉验证,通过算法模型筛选高信用用...
没有店铺也能用商家码,轻松搞活!
近年来,随着数字化经济的蓬勃发展,商家码作为一种新型支付工具,为众多小型企业和个体商户提供了便捷的服务方式。即使没有实体店铺,也能通过二维码进行交易和推广,极大地拓宽了商业活动的空间。那么,对于那些暂...