分期乐7.5折:解码消费新策略
分期乐7.5折的出现,本质上是消费金融产品在流量红利消退后的精准化运营策略。这一折扣模式通过降低商品单价门槛,将用户决策路径从"是否购买"转化为"是否分期",在支付意愿与金融杠杆之间构建新的平衡点。数据显示,当折扣率突破7折临界值时,用户对分期额度的接受度会呈现指数级增长,这与心理账户理论中的"沉没成本"效应形成微妙共振——消费者在感知到实际支付金额低于心理预期时,更倾向于将分期行为视为"低成本试错"。
从金融模型角度看,7.5折的定价策略暗含复杂的成本分摊逻辑。平台通过预估用户还款能力,将折扣率与分期期数进行动态匹配,使每期还款额维持在用户月收入的15%-20%区间。这种精细化的财务设计既保证了资金周转率,又避免了过度授信风险。值得注意的是,折扣率与分期费率的组合效应往往被低估,当7.5折与年化利率12%的分期方案结合时,实际资金成本可能被压缩至传统贷款产品的60%以下。
这种模式对消费行为的重塑远超表面折扣效应。用户在获得商品使用权的同时,实质上是在进行"时间价值交换"——用未来收入的现值换取当期消费满足。这种交换机制催生出独特的消费伦理,部分用户甚至将分期行为视为"延迟满足"的现代实践。但值得注意的是,当折扣率持续压缩至7折以下时,平台需警惕用户对"金融工具"属性的认知偏差,这可能导致过度消费与债务风险的隐性转移。
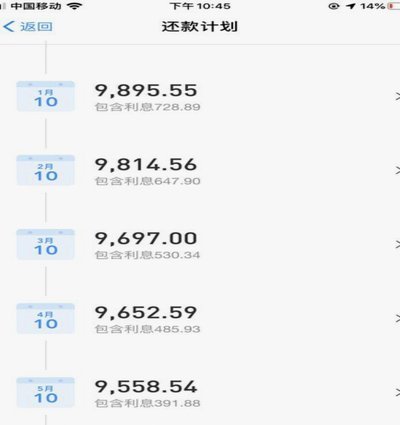
市场数据显示,7.5折策略正在重构年轻消费群体的决策逻辑。在Z世代中,"分期折上折"的感知价值已超越单纯的价格优势,演变为一种身份认同符号。这种转变促使平台开始探索更复杂的激励体系,例如将折扣率与用户信用评分、消费频次等维度绑定,形成动态定价模型。这种进化方向预示着消费金融正在从单纯的借贷服务,向综合性的消费解决方案演进。
相关文章
微信分付频繁套现有风险
微信分付是一种信用支付产品,允许用户先消费后还款。而“套现”行为则是指将信用卡或第三方支付平台上的信用额度转换为现金提取或是其他形式的即时资金流入。从微信分付的角度来看,“套现”行为对用户的使用体验和...
荔枝卡额度:理性消费的桥梁
荔枝卡购物额度,看似简单数字背后,蕴藏着深刻的商业逻辑和用户心理。它不仅是平台控制消费规模的工具,更是一种对用户行为的精准调控。 设定不同的额度上限,可以有效引导用户消费习惯,鼓励理性购物。例如,对...
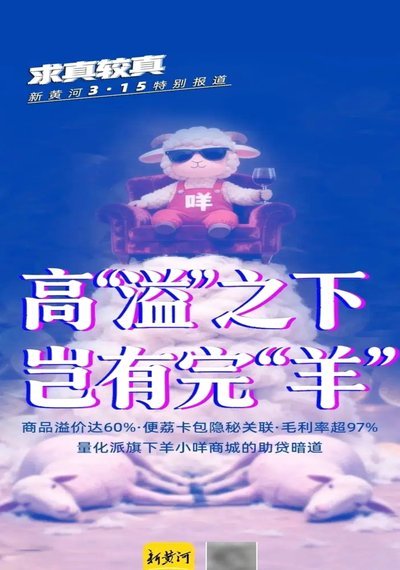
花卡套现秒到 漏洞下的金融隐患
“羊小咩享花卡套现秒到”的现象,在金融科技领域并非孤例,它暴露了当前支付体系的潜在漏洞以及特定市场环境下的风险和机遇。要理解这个现象的根源,不能简单地将其归结为个人贪念或技术滥用。首先,我们需要审视花...
分期乐额度如何提现步骤解析
分期乐的可用额度,如同一个潜在的现金池,其提现机制并非简单的一键操作,而是需要用户充分理解并掌握一系列逻辑。早期用户常常困惑于“可用额度”的含义,以及如何将其转化为实际资金。实际上,“可用额度”并非代...
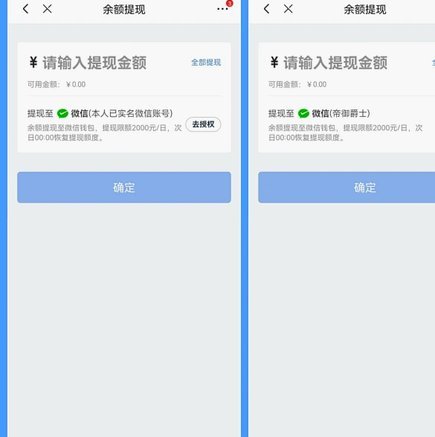
得物App余额提现与取消绑定的技巧
了解如何安全且高效地操作得物App中的余额提现及取消账户绑定,对于用户来说至关重要。首先,我们需明确得物App作为一个专业的二手交易平台,在保障交易安全的同时也注重用户的资金管理便利性。 在进行余...
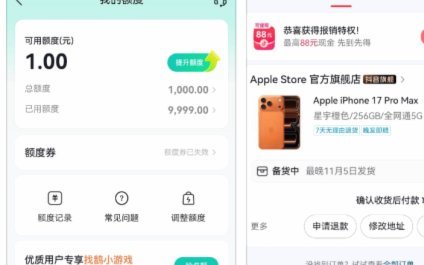
2025年如何有效提升鹿优选额度?
在2025年,鹿优选的额度竞争将比以往更加激烈。这不仅是因为用户基数持续扩大,更源于鹿优选自身对高价值用户的筛选标准日益严格。简单地刷单或者频繁消费已经很难绕过系统风控,获取高额度的用户需要更具策略性...