微信分付能套现吗?深度揭秘使用规则和风险!
微信分付作为一项新兴的信用支付工具,其核心功能是为用户提供小额分期付款服务。用户可以通过绑定银行卡,在未即时拥有充足资金的情况下完成消费,随后按期偿还欠款。这种模式与支付宝的“花呗”类似,旨在提升用户的支付灵活性和消费体验。
然而,关于微信分付是否可以套现的问题,答案并非如此简单。从功能设计来看,微信分付本质上是绑定于具体消费场景的支付方式,必须与实际的商品或服务交易相关联。用户无法直接将分付额度转化为现金使用,这在系统规则上已被严格限制。
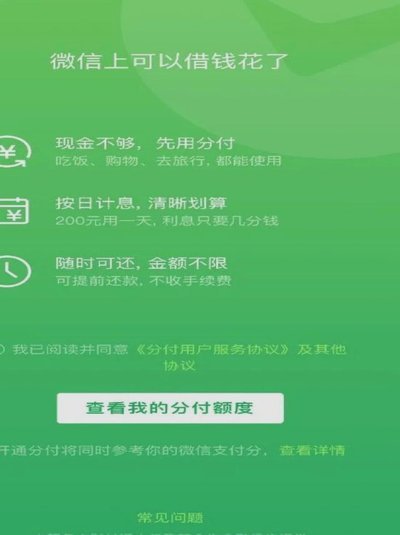
尽管如此,仍有一些用户试图寻找绕过规则的方法进行套现操作。这种行为通常涉及虚构交易、多次循环套用额度等手段,以达到资金周转的目的。然而,这种做法存在严重的风险:一旦被微信平台发现,用户的信用评分将受到严重影响,甚至可能被列入黑名单,导致无法使用其他金融服务。
从合规性角度来看,微信分付作为一项正规的金融服务产品,其运行必须遵守国家金融监管规定。套现行为不仅违背了平台的服务宗旨,还可能触犯相关法律法规。金融机构对此类违规操作始终保持高压态势,通过技术手段和人工审核来防范风险。
对于消费者而言,合理使用微信分付功能才是正确的选择。将其作为提升支付便利性的工具,而不是作为一种融资渠道,才能更好地发挥其价值。同时,用户也应意识到,任何套现行为都可能对个人信用记录造成长期负面影响,甚至引发不必要的法律纠纷。
总之,虽然微信分付在设计上并不支持直接套现,但用户的不当操作仍可能导致严重后果。正确的做法是遵循平台规则,将这项工具用于其设计初衷——提升消费体验和支付便利性。
相关文章
荔枝卡额度:理性消费的桥梁
荔枝卡购物额度,看似简单数字背后,蕴藏着深刻的商业逻辑和用户心理。它不仅是平台控制消费规模的工具,更是一种对用户行为的精准调控。 设定不同的额度上限,可以有效引导用户消费习惯,鼓励理性购物。例如,对...
微信分付还款,能刷多少?
微信分付作为一种信用支付工具,它的使用额度和可用额度会受到多种因素的影响。首先,用户需要明确“回”在此语境下指的是还款行为。当用户偿还了微信分付的借款后,并不意味着可以直接将已还的资金刷出或提现出来。...
拿去花操作指南:如何获取详细操作步骤图片?
### 如何清晰地获取“拿去花”操作方法图片 对于许多用户而言,快速而准确地找到所需的操作指南显得尤为重要。以“拿去花”为例,这是一款近年来受到广泛欢迎的金融服务应用,其丰富的功能和便捷的服务模式吸...
白条有额度为何提现受限?
很多人在看到白条额度充足时,潜意识里会将其误认为是一种“数字现金”。这种认知偏差是导致“有额度却无法提现”这一困惑的根源。从金融产品的底层逻辑来看,白条本质上是一种基于消费场景的信用支付工具,而非流动...
年内43只基金涨翻倍:警惕靠“情绪驱动”的泡沫风险
市场剧烈波动中,43只基金净值翻倍的现象折射出资本对特定赛道的极致追逐。这些基金多集中于新能源、半导体等高成长领域,其超额收益源于行业景气周期与政策红利的双重驱动。但需注意,这类基金往往采用高仓位运作...
白条覆盖哪些实体店
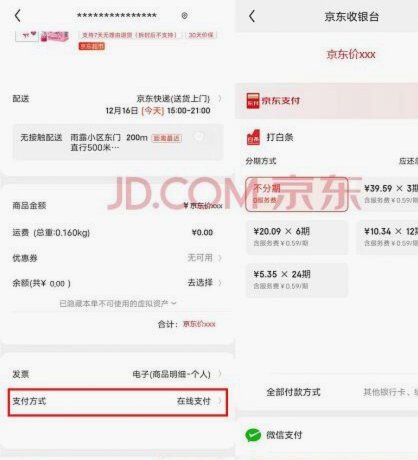
近年来,随着互联网技术的快速发展和消费观念的转变,赊账消费逐渐成为一种新型支付方式,而“白条”作为一种信用支付工具,在线上线下场景中的应用也日益广泛。特别是在实体店领域,“支持白条”的商家类型呈现出多...