“拿去花”套现乱象:平台是否涉嫌违法?
"拿去花"平台通过回收商家资质进行套现操作,其法律性质需结合金融监管框架与平台责任边界综合判断。该模式本质是利用信息不对称,通过伪造或变造商业资质文件,使平台误判交易主体合法性,进而完成资金流转。根据《反不正当竞争法》第八条,此类行为已构成虚假宣传,而《刑法》第二百二十二条则明确将虚假广告行为纳入刑事追责范畴。平台若未履行资质核验义务,可能被认定为共同侵权主体,需承担连带赔偿责任。
平台在交易流程中存在双重法律风险。一方面,若明知商家提供虚假资质仍开放交易通道,可能被认定为"帮助信息网络犯罪活动罪"的共犯;另一方面,当用户利用平台系统漏洞完成套现后,平台需承担《电子商务法》第十五条规定的经营者责任,包括对交易真实性审核的义务。2021年某地法院判例显示,平台因未设置资质交叉验证机制,被判定需承担70%的赔偿责任,这反映出当前监管对平台审核义务的严格化趋势。
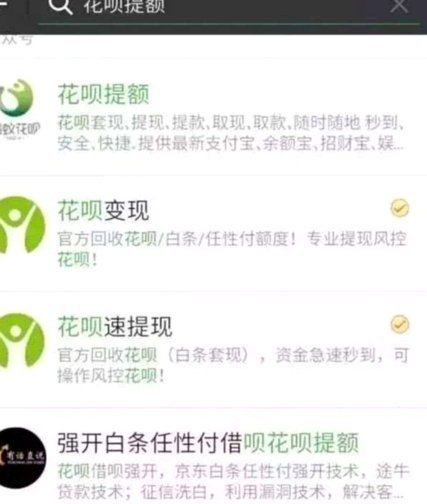
监管层面存在制度性漏洞,导致灰色套现行为持续滋生。现行《网络交易监督管理办法》对资质审核的细化标准尚不明确,导致平台在执行层面存在操作弹性。同时,监管部门对"套现"行为的界定多依赖个案认定,缺乏统一的违法认定标准。这种模糊性为不法分子提供了操作空间,也使得平台在合规建设中面临"守则模糊"的困境。
对比传统金融套现模式,"拿去花"的特殊性在于其利用平台生态构建技术性漏洞。某平台2022年被曝光的案例显示,不法分子通过伪造工商注册信息,配合虚假交易流水,使平台风控系统误判为正常交易。这种技术性欺诈手段对传统监管工具形成挑战,暴露出当前金融监管与互联网技术发展的适配性不足。平台需在技术防控与合规成本之间寻求平衡,而监管部门则需加快制定针对新型金融风险的应对机制。
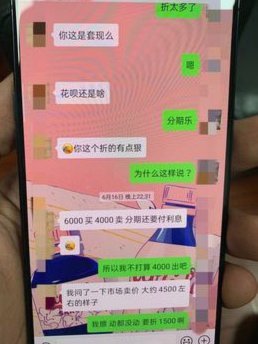
未来监管需构建"技术+法律"的双重防控体系。建议平台引入区块链存证技术,实现资质信息的不可篡改验证;同时推动建立行业统一的资质核验标准,减少平台间的审核差异。监管部门可借鉴欧盟《数字服务法》中的风险分级管理机制,对高风险交易类型实施动态监管。这种技术赋能与制度创新的结合,才能有效遏制套现行为的滋生土壤,维护金融市场的公平性。
相关文章
美团月付取现操作指南:费用与信用影响
美团月付的取现功能本质上是将信用额度转化为即时可用资金的过程,其核心逻辑依赖于平台对用户信用的评估体系。当用户通过美团月付完成消费后,系统会根据账户余额和信用额度自动匹配资金流转路径。值得注意的是,取...
便荔卡包催收:合规转型新趋势
便荔卡包近期催收行为的调整,折射出金融行业合规监管的深化趋势。2023年银保监会发布的《关于规范信用卡催收行为的通知》明确要求,金融机构必须通过合法途径追偿债务,禁止暴力催收和过度骚扰。这一政策直接推...
揭秘花呗:阿里巴巴的信用支付神器
花呗是阿里巴巴集团推出的一种金融服务软件,属于蚂蚁金服旗下的产品。它主要提供先消费后付款的服务模式,让用户可以享受“0账期”的购物体验。作为一种信用支付工具,用户无需立即支付全款即可获得商品或服务,这...
羊小咩提现解锁秘密
羊小咩提现的核心机制并非简单的点击按钮,而是植根于特定平台的奖励体系逻辑之中。用户需要首先明确账户内显示的收益是否属于可兑换的真实货币,因为很多游戏任务仅能兑换平台内部积分。只有当收益累积达到系统设定...
揭秘其商业模式与运营逻辑
鹿优选平台的运营逻辑展现出典型的轻资产模式特征。通过整合供应链资源与第三方物流体系,平台将核心价值锚定在用户需求匹配效率上。这种架构下,企业需具备强大的数据处理能力与精准的用户画像构建技术,才能在商品...
得物余额怎么提现?完整步骤、限额及到账时间详解
如果你是得物App的用户,并且手中积攒了一定金额的余额未使用或需要快速变现,那么如何顺利地将这部分资金提现就显得尤为重要。本文将详细介绍从账户内提现至银行卡的具体步骤和注意事项。 首先,在进行提现...