分乐贷提示变担保人?如何核实及规避法律风险
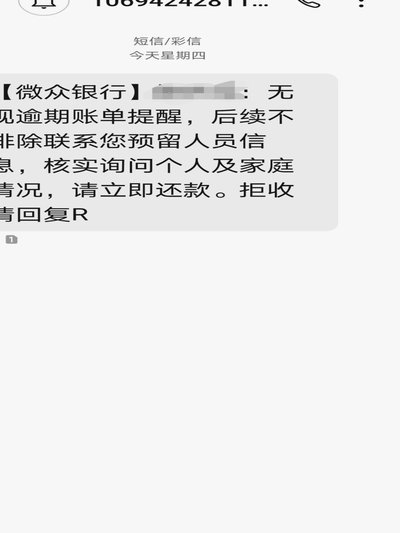
收到“分乐贷”短信提示被列为担保人,这一信息往往触发用户的本能警觉。借贷平台的担保机制本质上是风险分摊设计,但现实中多数用户对自身是否被关联缺乏明确认知。短信内容可能源于用户过往签署的电子协议、信用卡附属申请或第三方服务授权,这些行为在合规框架下可能已构成担保关系。值得注意的是,部分平台通过隐蔽条款扩大担保范围,例如将用户社交关系链中的借款行为纳入连带责任范畴,这种操作在法律边界上存在争议。
短信信息的真实性需通过多维度验证,单凭平台单方面通知不足以确认担保关系成立。正规金融机构的担保通知通常附带合同编号、借款方身份信息及具体条款,而诈骗短信往往存在信息模糊、催促紧迫等特征。用户可通过官方客服渠道查询担保记录,或登录相关平台账户查看协议详情。值得注意的是,部分黑产团伙利用短信模板伪造担保通知,诱导用户点击钓鱼链接或缴纳“解绑费”,此类操作已构成典型金融诈骗。
从法律视角审视,担保责任的成立必须满足明确的书面约定和知情同意原则。若用户确未签署相关协议,平台需承担举证责任,证明担保关系的合法性。《民法典》第六百八十一条明确规定,保证合同需经保证人书面同意,这意味着平台单方面将用户列为担保人可能涉嫌违法。实践中,部分用户因签署过小额贷款、分期购物等协议,被关联至担保人名单,这类情况需通过法律途径主张权利。
平台在担保机制设计上存在显著的合规风险。当前监管要求明确禁止未经用户明确授权的担保行为,但部分平台通过复杂的协议嵌套规避审查。例如在用户开通某项增值服务时,自动勾选“同意成为担保人”的选项,这种设计违反《个人信息保护法》关于用户知情权的规定。监管机构近年已多次约谈存在类似问题的金融科技公司,要求其整改用户授权流程和信息披露机制。
用户遭遇此类短信时应采取分步应对策略:首先核查短信来源是否为官方渠道,其次通过平台官方App或客服热线核实担保信息,最后若确认存在违规担保,可向银保监会或消费者协会投诉。同时建议定期梳理个人信用报告,关注是否存在异常担保记录。对于已涉及的担保责任,可通过法律途径主张权利,必要时寻求专业律师协助,避免因信息不对称陷入被动处境。
相关文章
美团买药操作指南
## 解析美团买药:互联网+医疗时代的创新实践 美团买药作为"互联网+医疗"领域的重要探索者,在过去几年间迅速崛起并获得了广泛认可。这一现象级产品的成功,不仅源于其精准的市场洞察和商业模式创新,更...
白条可以帮朋友解决资金周转吗?
白条直接将额度“借”给他人,严格意义上说并不存在,平台设计并未提供此类功能。用户常见的情形是想帮助亲友解决短期资金周转,而白条作为一种消费信贷工具,常常被误认为可以直接转账或以其他形式提供现金支持。实...
美团月付额度套现的风险
美团月付的本质并非传统意义上的现金贷款,而是一种基于消费场景的信用额度。它旨在通过构建一个封闭的消费生态,让用户在美团旗下的外卖、酒店、到店等业务中实现“先消费后付款”。这种机制的核心在于其信用闭环,...
白条额度提升的正确方法
白条额度的释放机制本质上是平台对用户信用风险的动态评估。其核心逻辑在于通过消费行为轨迹构建用户画像,系统会根据还款记录、账单周期、消费频次等维度进行多维打分。高频低额的交易模式往往会被算法识别为潜在风...
揭秘其商业模式与运营逻辑
鹿优选平台的运营逻辑展现出典型的轻资产模式特征。通过整合供应链资源与第三方物流体系,平台将核心价值锚定在用户需求匹配效率上。这种架构下,企业需具备强大的数据处理能力与精准的用户画像构建技术,才能在商品...
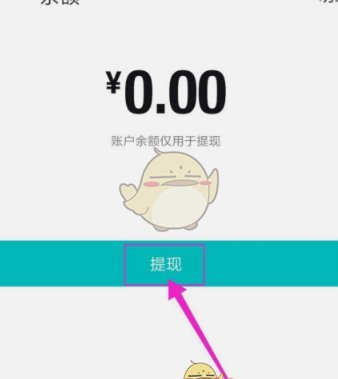
得物余额怎么提现?完整步骤、限额及到账时间详解
如果你是得物App的用户,并且手中积攒了一定金额的余额未使用或需要快速变现,那么如何顺利地将这部分资金提现就显得尤为重要。本文将详细介绍从账户内提现至银行卡的具体步骤和注意事项。 首先,在进行提现...