微信分期提现实操指南
微信分期的本质并非简单的"借款延期",而是一种嵌入支付流程的消费信贷工具。与花呗、信用卡的分期不同,微信分期主要服务于商户端,即商家在收款时可以选择将货款拆分为多期收取,消费者按期从绑定的银行卡或零钱账户扣款。这意味着分期的资金链路从消费者出发,经由微信支付通道,最终抵达商户的银行账户。理解这一结构,才能看清后续所有操作的前提。
分期的还款资金到达商户账户后,商户需要按照约定的周期完成结算。这里的"提现"并非消费者主动操作,而是商户端通过微信支付商户平台完成资金归集。具体而言,商户在后台设置结算周期后,系统会在到期日自动将分期应收款项划转至绑定的对公账户。这个过程是系统驱动的,不存在消费者手动"提现"的环节。
对于个人用户而言,真正需要关注的是分期还款对钱包余额的影响。当分期账单到期时,系统会从微信零钱、绑定的银行卡中自动扣款。如果零钱余额不足,系统会优先从绑定的银行卡中划转差额。这种自动扣款的机制意味着用户不需要手动操作任何"提现"动作,但需要提前确保账户中有足够的资金,否则可能影响个人征信。
从风险控制的角度看,微信分期对商户和消费者都设置了明确的约束机制。商户端,如果消费者连续逾期,商户可以提前终止分期协议并追讨剩余款项,同时商户自身的信用也会受到影响。消费者端,逾期记录会同步至微信支付信用体系,这会影响后续使用微信支付分、花呗等信用产品的额度。这些约束机制构成了分期的完整生态。
当前微信分期的使用场景正在向更多元化的方向扩展。除了传统的电商消费分期,部分线下商户也在尝试将分期服务嵌入日常消费场景,如餐饮、零售等领域。随着微信支付生态的持续完善,分期服务的覆盖范围有望进一步扩大,但核心逻辑始终围绕"商户收款、消费者按期还款、系统自动结算"这一基本框架运转。
相关文章
啥是套花呗揭秘
近期,“套花呗”的话题在社交媒体和金融讨论区频繁出现,这背后究竟隐藏着怎样的经济行为?“套花呗”并非一个正式的金融术语,而是由用户创造的一种非正规用法。它通常指的是使用一种或多种手段来获取花呗额度,甚...
网店套现违法吗?法律风险全解析
# **电商的本质:工具与平台化:从需求匹配的艺术** 电商本质是工具化不是工具是需求工具工具是需求。平台是需求工具不是需求工具本质工具化需求。平台本质是工具化是工具工具工具工具需求化工具需求。**...
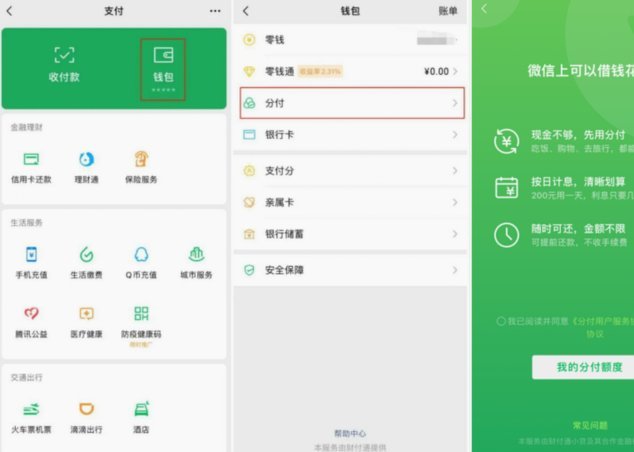
微信分付套现技术漏洞
将“微信分付套现”这个行为投射到整个现代数字经济的血管网络中审视,我们看到的早已不是简单的资金挪用,而是一种对底层金融规则和交易信任机制的结构性挑战。这种操作的本质,是试图利用支付平台提供的高效、低门...
母亲遗物处理:情感与纪念的温暖传承
面对母亲的遗物,每个人心中都可能涌起复杂的情感。这些物品不仅承载着个人的记忆和情感联系,也是家族历史的一部分。处理母亲遗物的过程不仅是物质上的分配问题,更是一次心灵之旅。 首先,应该与家人共同商议如...
美团500备用金申请攻略
美团500备用金的申请并非简单的“领”,而是一系列相对复杂的流程,它体现了美团对于长期激励优秀骑手、商家和服务的重视。 实际上,这笔资金的投放,以及后续的申请机制,被设计成一个鼓励长期投入、价值创造的...
得物先用后付500元内极速送达
在现代消费观念中,“得物先用后付”模式正悄然改变着消费者的购物体验。以“秒到”的效率,500元内的商品即刻享受,不仅满足了消费者即时消费需求,更体现了商家的服务创新与市场洞察力。这种模式的背后,是金融...