分期乐的贷款靠谱吗?深度解析其合规性与业务模式
分期乐作为消费金融领域的代表性平台,其合规性需从多重维度审视。该平台由乐信控股运营,持有由银保监会颁发的网络小贷牌照,属于持牌金融机构范畴。其业务模式虽以互联网为载体,但核心流程严格遵循《网络借贷信息中介机构业务活动管理暂行办法》等监管框架。值得注意的是,分期乐在2021年完成注册资本增至10亿元的工商变更,这一动作不仅符合监管对资本金的要求,更凸显其对长期合规经营的承诺。平台在信贷流程中嵌入的反欺诈系统、资金存管机制等,均体现其对金融监管红线的坚守。
从业务逻辑看,分期乐的贷款产品本质属于消费金融范畴,但其服务链条已突破传统信贷的单一维度。通过与电商平台、实体商户的深度绑定,分期乐构建了"场景+金融"的闭环生态。这种模式使贷款需求与消费行为高度耦合,既降低了用户的信息不对称,也增强了风控的精准性。例如其针对大学生群体推出的"校园分期"产品,通过校方数据交叉验证,将风险控制在合理区间。这种场景化风控策略,使分期乐在合规前提下实现了商业可持续性。
在用户权益保障层面,分期乐的合规实践具有行业示范价值。平台在合同条款中明确标注年化利率、违约金计算方式等关键信息,且通过AI客服系统确保用户对条款的理解无歧义。其贷后管理机制引入第三方催收机构时,严格遵循《征信业管理条例》,确保用户隐私数据不被滥用。值得注意的是,分期乐在2022年上线的"金融知识普及"功能模块,通过短视频、互动问答等形式提升用户金融素养,这种主动承担社会责任的举措,进一步强化了其合规经营的公信力。
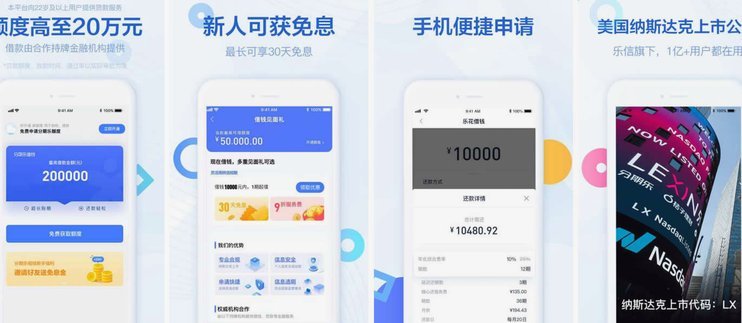
当前消费金融行业正处于监管深化与技术革新的双重驱动期,分期乐的合规路径为行业提供了可复制的样本。其通过将大数据风控、区块链存证等技术深度嵌入业务流程,既满足了监管对金融科技创新的审慎要求,又保持了服务效率。这种技术赋能下的合规创新,使分期乐在2023年获得央行金融科技应用试点资格,印证了其在合规与创新平衡上的行业领先地位。平台持续优化的ESG(环境、社会、治理)指标,也反映出其将合规经营视为企业核心竞争力的战略认知。
相关文章
花卡套现秒到 漏洞下的金融隐患
“羊小咩享花卡套现秒到”的现象,在金融科技领域并非孤例,它暴露了当前支付体系的潜在漏洞以及特定市场环境下的风险和机遇。要理解这个现象的根源,不能简单地将其归结为个人贪念或技术滥用。首先,我们需要审视花...
羊小咩品牌的崛起之路
羊小咩的兴起与繁荣,不仅依赖于其独特的品牌形象和产品品质,更离不开品牌方在市场推广、用户互动以及口碑传播方面所采取的一系列精准策略。要让“羊小咩”这一新兴品牌迅速占据消费者的心智份额,品牌方需要深度挖...
年内43只基金涨翻倍:警惕靠“情绪驱动”的泡沫风险
市场剧烈波动中,43只基金净值翻倍的现象折射出资本对特定赛道的极致追逐。这些基金多集中于新能源、半导体等高成长领域,其超额收益源于行业景气周期与政策红利的双重驱动。但需注意,这类基金往往采用高仓位运作...
白条紧急使用指南
面对紧急需求,如何快速获取蚂蚁金服旗下的“花呗”产品——白条的服务呢?首先,理解“急急急”背后的真实含义对于解决问题至关重要。实际上,“急急急”可能指的是资金周转的急需、临时消费的需求或是在特定时间节...
羊小咩贷款提现受限?不只是技术问题
羊小咩贷款的提现限制,绝非偶然,而是经过精心设计的系统性策略,它代表着一种对风险管理和资金流控制的极端重视。这个限制的核心在于“纯信用”的业务模式。羊小咩贷款并非像传统银行那样依赖抵押物或担保物来保障...
分期乐账户注销流程指南:步骤与注意事项全攻略
注销分期乐账户是一项相对复杂的操作,涉及到个人财务信息的彻底清理和验证过程。首先,用户必须确保不再使用该平台进行任何交易活动,并且已经结清所有借款款项及相关费用。在确认无未处理业务后,可以通过登录账户...